Clients particuliers, clients étrangers : ce que tu transmets, et quand
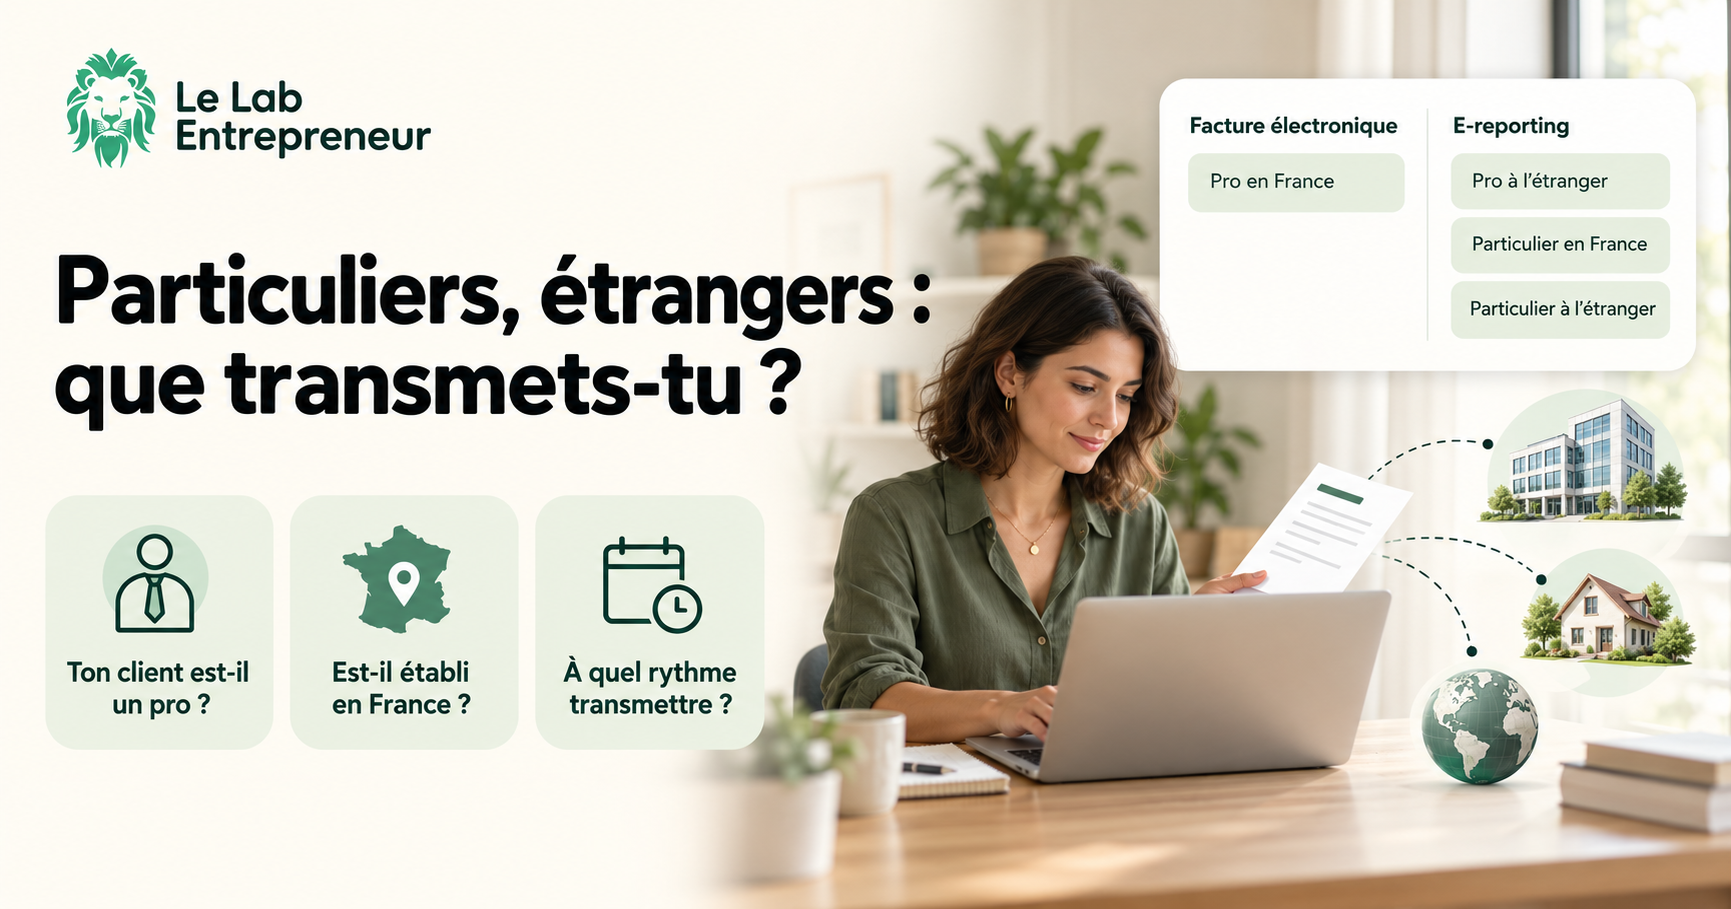
Tu factures des entreprises, des particuliers, parfois un client en Belgique ou au Canada ? Avec la réforme, tu ne relèves pas d'un seul dispositif mais de deux : la facture électronique pour une partie de tes clients, l'e-reporting pour les autres. La bonne obligation se déduit de deux questions sur chaque client, pas de la taille de ton entreprise ni de ton logiciel.
Les deux questions qui décident de tout
L'administration raisonne dans cet ordre (FAQ DGFiP, question 1.1, version du 01/09/2026) :
- Ton client est-il un professionnel assujetti à la TVA ? Si c'est un particulier ou une structure non assujettie (une association à but non lucratif, par exemple), c'est de l'e-reporting, qu'il habite en France ou ailleurs.
- Si c'est un professionnel, est-il établi en France ? Oui : facture électronique via une plateforme agréée. Non : pas de facture électronique obligatoire, mais un e-reporting des données de la vente.
Le résultat tient dans un tableau.
Le tableau par type de client
| Ton client | Ce que tu fais | Ce qui part à l'administration |
|---|---|---|
| Professionnel établi en France | Facture électronique émise via ta plateforme agréée | Les données de la facture, extraites par ta plateforme |
| Professionnel établi hors de France (UE ou hors UE) | Facture envoyée par le canal de ton choix, comme aujourd'hui | E-reporting « B2B international » : données facture par facture, avec le numéro de TVA ou l'identifiant étranger du client à la place du SIREN |
| Particulier en France | Ticket, facture ou reçu selon ton usage actuel | E-reporting « B2C » : totaux hors taxe par jour et par taux de TVA, sans nom ni donnée personnelle du client |
| Particulier à l'étranger | Idem | E-reporting « B2C » également |
Sources : impots.gouv.fr, page modifiée le 16/01/2026 et fiche DGFiP sur l'e-reporting de transactions, version septembre 2025.
À cela s'ajoute une troisième couche, transversale : les données de paiement. Elles ne concernent que les opérations dont la TVA est due à l'encaissement (la FAQ cite les prestations de services et les acomptes). Tu n'en transmets pas si tu as opté pour la TVA sur les débits ou si ton client autoliquide la TVA. Pour une facture électronique, il suffit de passer la facture au statut « Encaissée » avec la date et le montant ; pour une vente déjà déclarée en e-reporting, un flux à part est envoyé (FAQ DGFiP, questions 10.1 à 10.3, version du 01/09/2026).
Quand : le calendrier et le rythme
L'e-reporting suit le même calendrier que l'émission de factures électroniques : obligatoire depuis le 1er septembre 2026 pour les grandes entreprises et les ETI, au plus tard le 1er septembre 2027 pour les PME et les micro-entreprises. La réception de factures électroniques, elle, s'impose à toutes les entreprises depuis le 1er septembre 2026 (FAQ DGFiP, questions 5.1 et 8.1, version du 01/09/2026).
Point à connaître : si tu passes à la facture électronique avant 2027, ça ne t'oblige pas à commencer l'e-reporting plus tôt. Les deux entrées sont distinctes, l'e-reporting devant simplement démarrer au plus tard le 1er septembre 2027 (FAQ, question 1.3, 2026).
Contrairement aux factures, déposées au fil de l'eau, les données d'e-reporting partent selon ton régime de TVA. La fiche officielle de septembre 2025 indique notamment (fiche e-reporting de transactions, version septembre 2025) :
- franchise en base de TVA : un envoi tous les deux mois, au plus tard entre le 25 et le 30 du mois qui suit la période ;
- réel normal mensuel : trois envois par mois (du 1 au 10, du 11 au 20, du 21 à la fin du mois), chacun 10 jours après la fin de la période ;
- réel normal trimestriel sur option (moins de 4 000 € de TVA par an) : un envoi mensuel, avant le 10 du mois suivant.
La même fiche prévient que ce tableau sera mis à jour en raison de la suppression du régime simplifié de TVA au 1er janvier 2027 : vérifie le rythme qui s'appliquera à toi avant ta date d'entrée.
Trois profils, trois combinaisons
Les cas ci-dessous sont des exemples construits pour l'illustration, pas des situations réelles. Les hypothèses sont indiquées pour chacun.
Le coach
Hypothèses : micro-entrepreneur en franchise en base de TVA, séances individuelles avec des particuliers en France et quelques-uns en visio depuis la Suisse, ateliers pour deux entreprises françaises, une mission pour une société belge.
- Séances avec des particuliers, en France comme en Suisse : e-reporting B2C, sans le nom des clients.
- Ateliers pour les entreprises françaises : factures électroniques via ta plateforme agréée.
- Mission pour la société belge : facture envoyée comme d'habitude, et e-reporting B2B international.
- Données de paiement : la FAQ prévoit pour un franchisé en base un envoi tous les deux mois (question 10.4, 2026) ; fais confirmer par ta plateforme ce qui s'applique à tes prestations.
Le fait de ne pas facturer de TVA ne te sort pas de la réforme : impots.gouv.fr le dit explicitement pour le franchisé en base (page modifiée le 28/09/2026). Seules les opérations exonérées au titre des articles 261 à 261 E du CGI (santé, formation… selon les conditions de ces articles) sortent du champ en émission. Sur ce que ton activité de coach recouvre exactement, vois Coach, sophrologue, naturopathe : ce que tu peux faire et dire, et ton statut.
L'e-commerçant
Hypothèses : petite société au réel normal mensuel, ventes de produits à des particuliers en France et dans d'autres pays de l'UE, quelques boutiques françaises clientes, un revendeur au Canada.
- Ventes aux particuliers, en France et dans l'UE : e-reporting B2C. La fiche officielle prévoit une catégorie dédiée aux ventes à distance non situées en France.
- Boutiques françaises : factures électroniques.
- Revendeur canadien : e-reporting B2B international, facture par facture.
- Rythme : trois envois par mois au réel normal mensuel, selon la fiche de septembre 2025.
Les données de paiement visent les opérations dont la TVA est due à l'encaissement ; vérifie avec ton expert-comptable si une partie de tes ventes est concernée (acomptes, services annexes). Pour le reste de tes obligations en ligne, vois Boutique en ligne : les règles à respecter sur les CGV, la rétractation et la TVA.
L'artisan
Hypothèses : entreprise individuelle redevable de la TVA, sans option pour les débits, chantiers chez des particuliers et interventions pour une entreprise générale établie en France.
- Chantiers chez des particuliers : e-reporting B2C. Si la TVA de ces prestations est due à l'encaissement, les acomptes et soldes encaissés donnent aussi lieu à des données de paiement.
- Interventions pour l'entreprise générale : factures électroniques, puis statut « Encaissée » au paiement, sauf si la TVA est autoliquidée par ton client, auquel cas il n'y a pas de données de paiement à envoyer.
Pour les règles propres au bâtiment (acomptes, réception des travaux), vois Bâtiment : réception des travaux, garanties, acomptes et déchets de chantier.
Ce que tu peux préparer dès maintenant
- Classe ton fichier clients avec deux champs : « professionnel / particulier » et « France / étranger ». Pour les pros français, le SIREN devient une mention obligatoire ; pour les pros étrangers, garde le numéro de TVA ou l'identifiant fiscal. La méthode pour nettoyer ton fichier est dans Annuaire de la facturation électronique : remets ton fichier clients d'aplomb.
- Note ton régime de TVA et ton option éventuelle pour les débits : ils fixent le rythme d'envoi et l'existence de données de paiement.
- Demande à ta plateforme agréée si elle prend en charge les trois flux : factures électroniques, e-reporting B2C et B2B international, données de paiement. Tu peux utiliser des plateformes différentes pour la facture électronique et pour l'e-reporting (FAQ, question 2.2, 2026). Pour comparer, vois Plateforme agréée de facturation électronique : comment choisir la tienne avant 2027.
- Pour tes clients étrangers, les règles de TVA (autoliquidation, déclaration européenne) ne changent pas avec la réforme : elles sont détaillées dans Facturer un client à l'étranger : TVA, autoliquidation et déclarations.
Les erreurs fréquentes
- Croire qu'un client étranger échappe à toute transmission. Il échappe à la facture électronique, pas à l'e-reporting.
- Oublier le particulier qui habite à l'étranger. Le lieu de résidence ne change rien : c'est du B2C, donc de l'e-reporting.
- Penser qu'un PDF envoyé par mail vaut facture électronique. La FAQ rappelle que non, pour tes clients pros établis en France.
- Se croire hors du sujet parce qu'on est micro-entrepreneur ou franchisé en base. Tu es concerné, au minimum en réception, et en e-reporting si tu vends à des particuliers.
- Transmettre le nom de tes clients particuliers. L'e-reporting B2C ne contient aucune donnée personnelle, seulement des totaux par jour et par taux.
- Oublier les données de paiement sur tes prestations de services quand ta TVA est due à l'encaissement.
- Croire que passer tôt à la facture électronique avance aussi l'e-reporting, ou l'inverse : les deux démarrages sont distincts.
Pour vérifier ta situation, impots.gouv.fr propose un test en ligne.
Sources
- impots.gouv.fr — Mes clients sont à la fois des entreprises et des particuliers (modifiée le 16/01/2026)
- DGFiP — FAQ « Je découvre la facturation électronique » (version du 01/09/2026)
- DGFiP — Fiche « La transmission des données de transactions (e-reporting) » (version septembre 2025)
- impots.gouv.fr — Franchisé en base, micro-entrepreneur ou auto-entrepreneur, suis-je concerné ? (modifiée le 28/09/2026)
- impots.gouv.fr — Je n'émets pas de facture, ou je facture sans TVA. Suis-je concerné ?