Prévisionnel 2027 : construis un budget réaliste quand ton activité est incertaine
Un prévisionnel sert en général à montrer qu'une activité sera rentable. Quand ton carnet de commandes s'arrête à trois mois, l'exercice change de nature : il ne s'agit plus de viser un chiffre, mais de savoir jusqu'où tes ventes peuvent baisser sans te mettre en difficulté, et à quelle date tu le verras. Voici une méthode en cinq étapes pour bâtir ton budget 2027 sur cette base, avec les échéances fiscales et sociales à y placer.
Ce que les fiches officielles demandent, et ce qu'elles n'expliquent pas
Pour Entreprendre.Service-Public, un prévisionnel financier se compose de 4 tableaux : un compte de résultat et un plan de financement sur 3 ans, un bilan prévisionnel et un plan de trésorerie sur 12 mois (fiche F35958, consultée en novembre 2026). La fiche consacrée au business plan ajoute qu'il faut chiffrer les fluctuations de l'activité et celles du marché (fiche F35965, consultée en novembre 2026). Elle ne dit pas comment s'y prendre quand ces fluctuations sont justement ce que tu ne connais pas. C'est l'objet des étapes qui suivent.
Si ton prévisionnel part chez un banquier ou un associé, relis aussi Business plan : les 10 hypothèses qui rendent ton prévisionnel crédible ou irréaliste.
Outil du LabTon prévisionnel prêt à montrer à la banque, sans tableur. Tu réponds aux questions, le Lab calcule le compte de résultat, la trésorerie et le plan de financement sur 3 ans. Gratuit à construire.
Faire mon prévisionnel →Étape 1 : classe ton chiffre d'affaires par degré de certitude
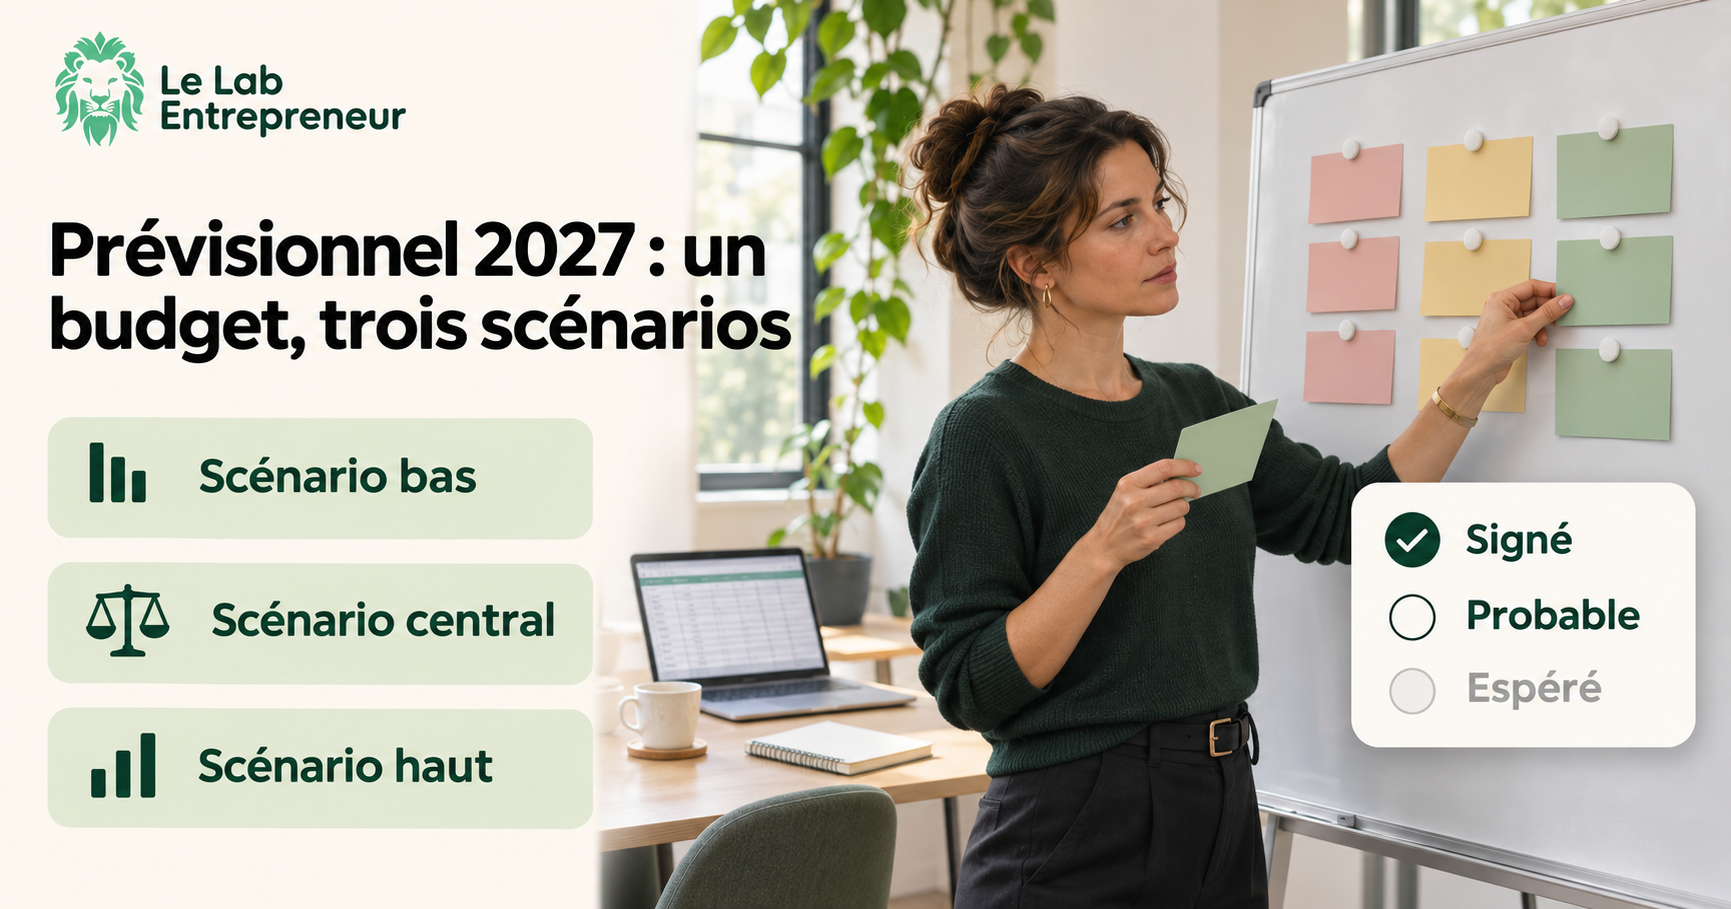
Un seul montant annuel cache trois réalités différentes. Sépare-les avant tout calcul :
- Signé : contrats en cours, abonnements, commandes fermes, avec leurs dates de facturation.
- Probable : clients récurrents sans engagement écrit, devis envoyés et relancés.
- Espéré : prospection, nouveaux marchés, nouvelle offre.
Fais le même tri côté dépenses. La fiche officielle sur le suivi financier distingue les charges fixes (loyer, salaires, charges sociales, assurances, impôts) des charges variables (achats de marchandises ou de matières, transport, intérim, énergie) (fiche F38186, vérifiée le 9 mars 2026). Ajoute une troisième colonne, qui n'existe pas dans la fiche : les dépenses ajustables, celles que tu peux reporter ou annuler sans rompre un contrat (formation, matériel, publicité, sous-traitance ponctuelle).
Étape 2 : calcule ton plancher
Le plancher, c'est le seuil de rentabilité : le chiffre d'affaires en dessous duquel tu perds de l'argent. La fiche F38186 donne le calcul en quatre temps : répartir les charges entre fixes et variables, calculer la marge sur coûts variables (chiffre d'affaires moins charges variables), l'exprimer en taux par rapport au chiffre d'affaires, puis diviser les charges fixes par ce taux (fiche F38186, vérifiée le 9 mars 2026).
Exemple, avec des hypothèses inventées pour l'illustration. Une activité de conseil supporte 30 000 € de charges fixes par an, rémunération du dirigeant comprise, et ses charges variables représentent 20 % de ses ventes. Son taux de marge sur coûts variables est donc de 80 %, soit 0,80. Son seuil de rentabilité est de 30 000 € ÷ 0,80 = 37 500 € de chiffre d'affaires hors taxes.
Pour faire le calcul avec tes montants, utilise le calculateur de seuil de rentabilité. Le détail de la méthode est dans BFR et seuil de rentabilité : les calculer avec tes propres chiffres.
Étape 3 : trois scénarios de ventes, un seul budget de dépenses
Construis trois hypothèses de chiffre d'affaires à partir du tri de l'étape 1 : le bas ne retient que le signé et une part prudente du probable, le central ajoute tout le probable, le haut ajoute une part de l'espéré. Avec les hypothèses de l'exemple précédent, voici ce que cela donne.
| Exemple | Scénario bas | Scénario central | Scénario haut |
|---|---|---|---|
| Chiffre d'affaires HT | 36 000 € | 48 000 € | 60 000 € |
| Charges variables (20 %) | 7 200 € | 9 600 € | 12 000 € |
| Marge sur coûts variables | 28 800 € | 38 400 € | 48 000 € |
| Charges fixes | 30 000 € | 30 000 € | 30 000 € |
| Résultat avant impôt | − 1 200 € | + 8 400 € | + 18 000 € |
Dans cet exemple, le scénario bas passe sous le seuil de 37 500 €. La lecture utile n'est pas « quel scénario va se réaliser », mais « quelles dépenses puis-je engager dès janvier ». La règle de prudence : signe tes charges fixes sur la base du scénario bas, et garde les dépenses ajustables pour le moment où le scénario central se confirme.
Pour décliner ces scénarios en compte de résultat, plan de financement et bilan sur 3 ans, l'outil prévisionnel financier du Lab produit ces tableaux à partir de tes hypothèses.
Étape 4 : passe du résultat à la trésorerie
Un scénario rentable sur l'année peut laisser ton compte à découvert en mars. Le plan de trésorerie reprend chaque scénario mois par mois, en montants TTC, à la date où l'argent entre ou sort réellement. La fiche F38186 rappelle qu'un solde cumulé négatif est une alerte.
Trois décalages pèsent davantage quand l'activité est irrégulière :
- Le délai de paiement de tes clients. Entre professionnels, il est de 30 jours par défaut après la livraison ou la prestation, et peut être porté par accord à 45 jours fin de mois ou à 60 jours après l'émission de la facture (fiche F23211, règles en vigueur en 2026). Une facture émise fin janvier à 60 jours n'arrive sur ton compte que fin mars. Le calculateur de date d'échéance donne la date exacte.
- La TVA. Tu l'encaisses avec tes factures, tu la reverses plus tard : elle gonfle ton solde sans t'appartenir.
- Les prélèvements calculés sur le passé. Acomptes d'impôt et cotisations provisionnelles reposent sur tes résultats antérieurs, pas sur ton année en cours.
L'outil plan de trésorerie du Lab place chaque entrée et chaque sortie à sa date, semaine par semaine, et signale la semaine la plus basse. Pour une version mensuelle à tenir toi-même, vois Ton plan de trésorerie sur 12 mois, et comment le tenir en 15 minutes par mois.
Les dates 2027 à placer dans ton budget
| Date | Qui est concerné | Effet sur ton budget |
|---|---|---|
| 1er janvier 2027 | Entreprises au régime simplifié de TVA | Le régime est supprimé. La déclaration devient trimestrielle si ton chiffre d'affaires de l'année précédente, majoré des acquisitions taxables, ne dépasse pas 1 000 000 €. La TVA sort donc chaque trimestre, au lieu de deux acomptes et d'un solde (impots.gouv.fr, règle 2027). |
| 4 mai 2027 | Mêmes entreprises, en exercice civil | Date limite de la dernière déclaration annuelle CA12, pour 2026. Aucun acompte n'est attendu en juillet ni en décembre 2027 (impots.gouv.fr, règle 2027). |
| 15 mars, 15 juin, 15 septembre, 15 décembre | Sociétés à l'impôt sur les sociétés | 4 acomptes, puis un solde. Pas d'acompte si l'IS est inférieur à 3 000 € ou pendant le premier exercice (fiche F23575, consultée en novembre 2026). |
| 1er septembre 2027 | Micro-entreprises et PME qui facturent d'autres entreprises françaises assujetties à la TVA | Obligation d'émettre des factures électroniques par une plateforme agréée. Prévois une ligne pour l'outil, à chiffrer sur devis (fiche F39785, calendrier 2026-2027). |
Étape 5 : fixe tes points de contrôle
Un budget à scénarios n'a d'intérêt que si tu sais, en cours d'année, sur lequel tu te trouves. La fiche F38186 décrit le tableau de bord comme l'outil qui fait apparaître les écarts entre prévu et réalisé, pour en chercher les causes et agir. Elle ne fixe pas de rythme : choisis-en un et tiens-le, par exemple à chaque fin de mois.
Écris dès maintenant tes déclencheurs, sous la forme « si… alors… » :
- Si le chiffre d'affaires facturé cumulé passe sous le scénario bas deux mois de suite, alors les dépenses ajustables sont gelées.
- Si le solde prévu d'une semaine devient négatif, alors tu actionnes les mesures décrites dans Trou de trésorerie dans 30 jours : les leviers à actionner, dans l'ordre.
- Si le scénario haut se confirme à mi-année, alors tu débloques l'investissement reporté.
Si tu es travailleur indépendant hors micro-entreprise, le même point mensuel sert à ajuster tes cotisations. L'Urssaf permet de déclarer une estimation de revenu à tout moment depuis ton espace en ligne : tes cotisations provisionnelles sont recalculées et un nouvel échéancier t'est envoyé, avant une régularisation sur le revenu réel une fois ta déclaration faite (urssaf.fr, consulté en novembre 2026).
Les erreurs fréquentes
- Reconduire le chiffre de l'année précédente, majoré d'un pourcentage. Ce calcul ignore ce qui est signé et ce qui ne l'est pas.
- Bâtir un seul scénario. Sans hypothèse basse, tu ne sais pas quelles dépenses tu peux engager sans risque.
- Confondre facturé et encaissé. Le compte de résultat raisonne en ventes, ton compte bancaire en encaissements, avec le délai de paiement entre les deux.
- Compter la TVA encaissée comme de la trésorerie disponible. Elle repart à l'échéance suivante, désormais trimestrielle pour les entreprises qui sortent du régime simplifié.
- Oublier les prélèvements calculés sur l'année passée. Une bonne année 2026 suivie d'une année 2027 faible produit des acomptes et des cotisations élevés au moment où les ventes baissent.
- Classer en charges fixes des dépenses que tu peux reporter. Ton seuil de rentabilité paraît plus haut qu'il ne l'est, et tu te prives d'une marge de manœuvre.
- Ranger le prévisionnel en janvier. Sans comparaison régulière avec le réalisé, les scénarios ne servent à rien.
Sources
- Entreprendre.Service-Public, fiche F35958 : étude de marché et budget prévisionnel
- Entreprendre.Service-Public, fiche F35965 : concevoir un business plan
- Entreprendre.Service-Public, fiche F38186 : surveiller l'équilibre financier et détecter les signaux d'alerte
- Entreprendre.Service-Public, fiche F23211 : délais de paiement entre professionnels
- Entreprendre.Service-Public, fiche F23575 : impôt sur les sociétés, déclaration et paiement
- Entreprendre.Service-Public, fiche F39785 : se mettre en conformité avec la facturation électronique
- impots.gouv.fr : suppression du régime simplifié de TVA au 1er janvier 2027
- urssaf.fr : estimation de revenus et modulation des cotisations des indépendants