
TVA auto-entrepreneur 2026 : les seuils de la franchise, et ce qui reste du seuil de 25 000 €
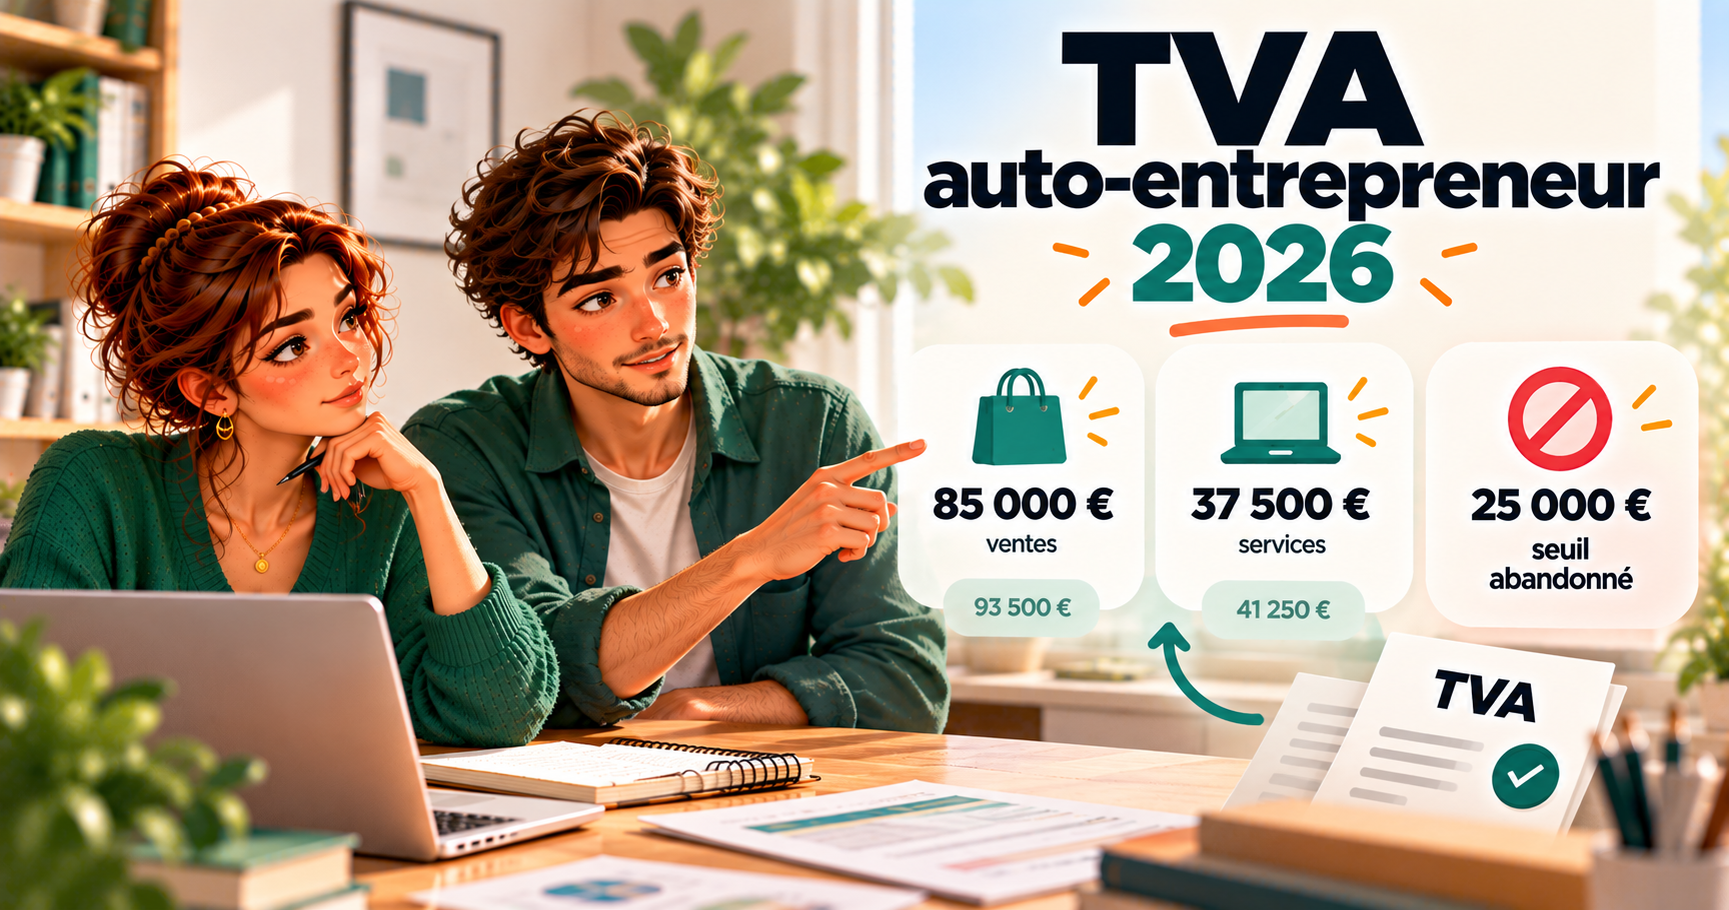
La plupart des auto-entrepreneurs ne facturent pas de TVA : ils sont en franchise en base. Mais cette franchise a ses propres seuils, plus bas que les plafonds du régime de la micro-entreprise, et on peut devoir facturer la TVA tout en restant micro-entrepreneur. Voici les seuils de 2026, ce qu'il est advenu du seuil unique de 25 000 € annoncé en 2025, et ce qui change quand tu dépasses.
Les seuils de la franchise en 2026
| Ton activité | Seuil de base | Seuil majoré |
|---|---|---|
| Vente de marchandises, restauration, fourniture de logement | 85 000 € | 93 500 € |
| Prestations de services, professions libérales | 37 500 € | 41 250 € |
Tu restes en franchise si ton chiffre d'affaires de l'année précédente n'a pas dépassé le seuil de base, et si celui de l'année en cours ne dépasse pas le seuil majoré (fiche service-public F21746).
Et le seuil unique de 25 000 € ?
La loi de finances pour 2025 avait prévu un seuil unique de franchise de 25 000 €, quelle que soit l'activité. Il a été suspendu, puis abandonné : ce sont toujours les seuils ci-dessus qui s'appliquent en 2026. Si tu lis encore « 25 000 € » sur un site ou dans un logiciel, c'est une information dépassée.
Ce qui se passe quand tu dépasses
- Tu dépasses le seuil de base, mais pas le seuil majoré : tu gardes la franchise jusqu'à la fin de l'année, et tu factures la TVA à partir du 1er janvier suivant.
- Tu dépasses le seuil majoré : la TVA est due tout de suite, sans attendre l'année suivante. Tu factures la TVA sur tes ventes à partir de ce dépassement.
Exemple : tu es consultant. En 2026, ton chiffre d'affaires atteint 39 000 € en novembre : tu as dépassé 37 500 € mais pas 41 250 €. Tu restes en franchise jusqu'au 31 décembre, et tu factures la TVA dès le 1er janvier 2027. Si tu avais atteint 42 000 € avant la fin de l'année, la TVA aurait été due dès ce dépassement.
L'année de création, la règle s'applique sur le chiffre d'affaires de l'année en cours. Vérifie le cas de ta date de démarrage sur la fiche officielle.
Plafond de la micro-entreprise et franchise : deux choses différentes
Sortir de la franchise de TVA ne te fait pas sortir de la micro-entreprise. Les plafonds du régime sont bien plus hauts : 83 600 € pour les services et 203 100 € pour la vente en 2026 (voir le plafond auto-entrepreneur 2026). Entre les deux, tu es micro-entrepreneur, tu calcules tes cotisations sur ton chiffre d'affaires, mais tu factures et tu déclares la TVA.
Ce qui change quand tu factures la TVA
- Tes factures portent le prix hors taxes, le taux et le montant de la TVA, et le total TTC. La mention « TVA non applicable » disparaît.
- Tu déclares la TVA aux impôts, depuis ton espace professionnel, selon le calendrier de ton régime de TVA, et tu la reverses.
- Tu récupères la TVA payée sur tes achats professionnels, ce qui n'était pas possible en franchise.
- Tes prix : si tes clients sont des particuliers, ils paieront la TVA en plus, sauf si tu baisses ton prix hors taxes. Pour des clients professionnels, c'est souvent neutre, puisqu'ils la récupèrent.
Ton chiffre d'affaires pour les plafonds et tes cotisations se calcule alors hors taxes.
Peut-on facturer la TVA sans y être obligé ?
Oui, tu peux renoncer à la franchise et opter pour la TVA. C'est utile si tu as de gros achats professionnels dont tu veux récupérer la TVA, ou si tes clients sont surtout des entreprises. L'option t'engage pour une durée minimale : vérifie-la sur la fiche officielle avant de la demander à ton service des impôts.
La mention à écrire sur tes factures
En franchise, ta mention change au 1er janvier 2027 : « TVA non applicable, article 293 B du CGI » laisse place à « TVA non applicable, article L. 233-3 du CIBS », l'ancienne restant acceptée jusqu'au 30 juin 2028 (voir l'article sur la nouvelle mention).
Les erreurs fréquentes
- Confondre le seuil de TVA avec le plafond de la micro-entreprise. La TVA peut devenir due bien avant la sortie du régime.
- Attendre le 1er janvier après un dépassement du seuil majoré. Dans ce cas, la TVA est due tout de suite.
- Se fier au seuil de 25 000 €. Il ne s'applique pas.
- Garder la mention « TVA non applicable » sur les factures après la sortie de la franchise.
- Oublier de suivre son chiffre d'affaires au fil de l'année. Le dépassement se constate en cours d'année, pas seulement à la déclaration.
Ce qu'il faut faire maintenant
- Additionne ton chiffre d'affaires depuis le 1er janvier et compare-le aux deux seuils de ton activité.
- Si tu approches du seuil majoré, prépare un modèle de facture avec TVA et vérifie ton espace professionnel sur impots.gouv.fr.
- Si tes clients sont des particuliers, décide avant le dépassement si tu augmentes tes prix ou si tu absorbes la TVA.
Sources officielles
- service-public.fr : franchise en base de TVA (fiche F21746)
- service-public.fr : régime du micro-entrepreneur (fiche F23267)
Seuils repris du référentiel du Lab, vérifié en octobre 2026 (Bpifrance Création, impots.gouv.fr, service-public F21746).