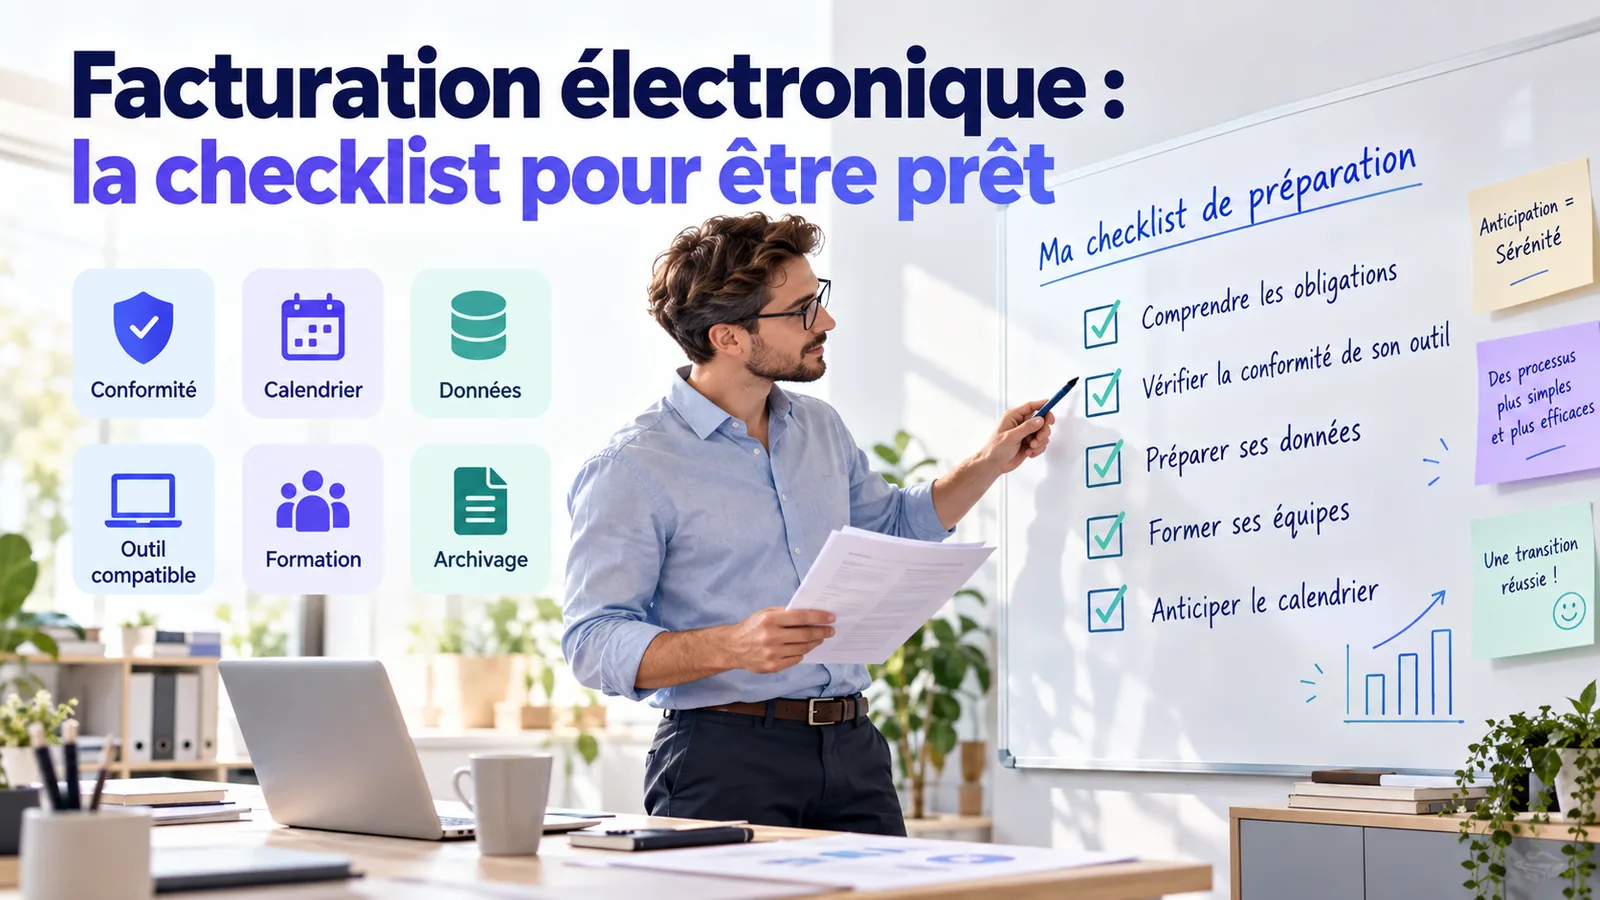
Facturation électronique : la checklist pour être prêt
La facturation électronique a été annoncée, reportée, réannoncée et modifiée tellement de fois que beaucoup d'entrepreneurs ont fini par décrocher. Résultat : une grande partie de ce qui se lit en ligne décrit un dispositif qui n'existe plus, avec un vocabulaire qui a changé et un calendrier qui a bougé.
La première échéance est passée le 1er septembre 2026. Voici l'état réel du dossier, ce que tu dois avoir fait dès maintenant, et ce qui t'attend dans un an.
Le calendrier, sans les approximations
Deux obligations distinctes, souvent confondues : recevoir des factures électroniques, et en émettre. La première est déjà en vigueur pour tout le monde. La seconde est étalée selon la taille de l'entreprise.
| Date | Qui | Ce qui devient obligatoire |
|---|---|---|
| 1er septembre 2026 | Toutes les entreprises assujetties à la TVA | Être en mesure de recevoir des factures électroniques |
| 1er septembre 2026 | Grandes entreprises et ETI | Émettre en électronique et transmettre les données |
| 1er septembre 2027 | PME, TPE et micro-entreprises | Émettre en électronique et transmettre les données |
Autrement dit : si tu es indépendant, artisan ou dirigeant de TPE, tu peux continuer à envoyer des PDF jusqu'en septembre 2027. Mais depuis septembre 2026, tu dois pouvoir recevoir les factures électroniques de tes fournisseurs, et cela suppose des démarches que beaucoup n'ont pas faites.
Ce qui a changé en février 2026, et que la plupart des contenus ignorent
L'article 123 de la loi de finances pour 2026 a modifié le dispositif sur trois points importants. Si un article que tu lis ne les mentionne pas, c'est qu'il n'a pas été mis à jour depuis.
Le portail public de facturation n'est plus une solution gratuite. L'État devait mettre à disposition une plateforme publique qui aurait servi d'option par défaut, notamment pour les petites structures. Un communiqué de la DGFiP d'octobre 2024 a supprimé cette option, et la loi de finances 2026 a arrêté le développement du portail. Il subsiste, mais avec deux fonctions seulement : tenir l'annuaire central, et centraliser les données transmises à l'administration.
Autrement dit, tu ne peux ni émettre ni recevoir tes factures par le portail public. Passer par une plateforme agréée n'est pas une option parmi d'autres, c'est le seul chemin. Si tu lis quelque part que le portail public est la solution simple et gratuite pour les TPE, ce contenu date d'avant octobre 2024.
Le vocabulaire a changé. On a longtemps parlé de « PDP », pour plateforme de dématérialisation partenaire. La DGFiP a retenu l'appellation plateforme agréée courant 2025. Les deux désignent la même chose, mais un contenu qui parle encore exclusivement de PDP a de bonnes chances de dater d'avant les derniers arbitrages.
Les sanctions ont été relevées, et le périmètre de la transmission de données élargi. On y revient plus bas.
Les trois garanties que la loi exige
Derrière la technique, la réforme poursuit trois objectifs simples, et c'est à eux que ta solution doit répondre.
- L'authenticité de l'origine : la facture provient bien de celui qui prétend l'avoir émise.
- L'intégrité du contenu : elle n'a pas été modifiée après son émission.
- La lisibilité : elle reste consultable par le destinataire et par l'administration pendant toute la durée de conservation.
Ces trois garanties ne sont pas nouvelles — elles s'imposaient déjà aux factures papier. Ce qui change, c'est la façon de les assurer : le format structuré et le passage par une plateforme agréée remplacent la signature et l'archivage maison.
La checklist : ce qu'il faut avoir fait maintenant
1. Choisir une plateforme agréée
Une plateforme agréée est un opérateur que l'administration a immatriculé, pour une durée de trois ans renouvelable. C'est elle qui émet, transmet, reçoit et convertit tes factures, et qui remonte à l'administration les données qu'elle doit connaître.
Attention à une distinction qui coûte cher : une solution compatible n'est pas une plateforme agréée. Beaucoup de logiciels de facturation se présentent comme « compatibles » ou « conformes », ce qui est vrai mais insuffisant : sans immatriculation, ils ne peuvent ni transmettre tes factures à la plateforme de ton client, ni les recevoir pour ton compte, ni envoyer les données à l'administration. Ils doivent s'appuyer sur une plateforme agréée, et c'est ce raccordement que tu dois vérifier.
La DGFiP publie la liste officielle des plateformes agréées, et elle est la seule référence qui vaut. Elle compte aujourd'hui environ cent cinquante opérateurs et s'allonge régulièrement. Cherche le nom de ton éditeur dedans. S'il n'y figure pas, ce n'est pas nécessairement disqualifiant — il peut être raccordé à une plateforme agréée — mais c'est alors à lui de te dire laquelle, par écrit.
2. Vérifier que tu es bien inscrit à l'annuaire
L'annuaire centralisé est ouvert depuis septembre 2025. C'est lui qui permet à tes fournisseurs et à tes clients de savoir où t'adresser une facture : il associe ton SIREN ou ton SIRET à la plateforme que tu as choisie et au format que tu préfères recevoir.
Bonne nouvelle, l'inscription est automatique : dès que tu adhères à une plateforme agréée, celle-ci t'enregistre. Tu n'as pas de formulaire à remplir. En revanche, tu as une vérification à faire, et elle prend deux minutes : l'annuaire est consultable librement, sans compte, sur le portail Chorus Pro. Cherche ton SIREN. Si tu n'y es pas, c'est que tu n'as pas encore de plateforme, ou que ton adhésion n'est pas allée au bout.
3. Mettre à jour les mentions de tes factures
La réforme ajoute quatre mentions obligatoires aux factures émises sous le nouveau régime. Autant les intégrer maintenant plutôt que de les découvrir en 2027.
- Le numéro SIREN ou SIRET du client. Il était facultatif, il ne l'est plus. C'est aussi ce qui permet le routage de la facture.
- L'adresse de livraison, lorsqu'elle diffère de l'adresse de facturation.
- La catégorie de l'opération : livraison de biens, prestation de services, ou opération mixte.
- La mention « option pour le paiement de la taxe d'après les débits », si tu as exercé cette option.
4. Collecter le SIREN de tes clients professionnels
C'est la tâche la plus ingrate de la liste, et celle qu'on repousse. Tant que tu émets des PDF, un client sans SIREN dans ta base ne pose pas de problème. Le jour où tu passes à l'émission électronique, une facture sans identifiant de routage ne part pas.
Fais-le progressivement, au fil de tes prochaines factures, plutôt qu'en une seule session pénible à l'été 2027. La plupart des logiciels de facturation permettent de compléter la fiche client au moment de facturer.
5. Vérifier où seront archivées tes factures
La conservation pendant dix ans ne disparaît pas avec l'électronique, elle se déplace. Tes factures reçues comme émises transiteront par ta plateforme agréée, et c'est souvent elle qui les archive — mais pas toujours, et pas toujours pour la durée complète.
Pose la question explicitement : l'archivage est-il inclus, pour combien de temps, et sous quelle forme puis-je récupérer l'ensemble si je change de plateforme ? C'est la même logique que le critère de sortie d'un logiciel de facturation, appliquée à un prestataire que tu ne choisiras peut-être pas toi-même si c'est ton éditeur qui te raccorde.
6. Poser trois questions à ton éditeur
- Êtes-vous une plateforme agréée, ou raccordé à une plateforme agréée ? Laquelle ?
- Le raccordement est-il inclus dans mon abonnement actuel, ou facturé à part ?
- Que devrai-je faire en septembre 2027, et qu'est-ce qui sera automatique ?
Un éditeur sérieux a ces réponses prêtes, parce qu'on les lui pose tous les jours depuis un an. Une réponse évasive sur la troisième question est le signal le plus fiable que tu obtiendras.
Les formats : Factur-X, UBL, CII
Trois formats composent le socle de la réforme, et ton choix est enregistré dans l'annuaire.
Factur-X est un format hybride, conforme à la norme européenne EN 16931 : un PDF lisible par un humain, dans lequel est glissé un fichier XML lisible par une machine. C'est celui qui change le moins tes habitudes, puisque la facture reste un document que tu peux ouvrir et relire normalement. Pour une TPE ou un indépendant, c'est presque toujours le bon choix.
Attention à ne pas s'arrêter au mot « PDF » : c'est le fichier de données embarqué qui fait la facture électronique. Un PDF ordinaire envoyé par e-mail, même parfaitement mis en page, n'en est pas une.
UBL et CII sont des formats purement structurés, sans version lisible. Ils conviennent aux entreprises qui traitent de gros volumes de façon automatisée et n'ont pas besoin d'un document à l'écran.
En pratique, ta plateforme convertit d'un format à l'autre si ton correspondant en utilise un autre. Tu n'as donc pas à t'aligner sur tes clients.
Ce qui t'attend au 1er septembre 2027
Deux obligations arrivent en même temps, et la seconde est la moins comprise.
L'émission électronique de tes factures à destination d'autres entreprises françaises assujetties à la TVA. Concrètement, tu ne les enverras plus toi-même par e-mail : elles transiteront par ta plateforme agréée vers celle de ton client.
La transmission des données, appelée e-reporting. Elle couvre ce qui échappe à la facturation électronique entre entreprises françaises : tes ventes à des particuliers, et tes opérations avec des clients ou fournisseurs étrangers. Si tu vends en B2C, ou si tu factures hors de France, ce volet te concerne même si tes factures entre professionnels sont peu nombreuses. Son périmètre a d'ailleurs été élargi en février 2026, donc vérifie ta situation plutôt que de te fier à une analyse plus ancienne.
Fais un test grandeur nature avant l'été 2027
Le pire scénario, c'est de découvrir un blocage le jour où tu dois facturer. Une fois raccordé, émets une vraie facture à un client réel par la nouvelle chaîne, et vérifie trois choses : qu'elle est bien arrivée, qu'elle est lisible pour ton client, et que tu la retrouves dans ton archivage.
Profites-en pour repérer les clients qui ne sont pas encore dans l'annuaire. Tu ne pourras rien leur adresser tant qu'ils n'y figurent pas, et il vaut mieux le découvrir un an à l'avance qu'en pleine facturation de fin de mois.
Ce que tu risques
L'article 123 de la loi de finances pour 2026 a relevé les montants, qui étaient jusque-là plus symboliques.
| Manquement | Montant | Plafond annuel |
|---|---|---|
| Facture non émise au format électronique | 50 € par facture | 15 000 € |
| Données de transaction ou de paiement non transmises | 500 € par manquement | 15 000 € |
| Non-recours à une plateforme agréée | 500 €, puis 1 000 € au manquement suivant, puis 1 000 € par trimestre | — |
Une tolérance est prévue, et elle est raisonnable : l'amende ne s'applique pas s'il s'agit de ta première infraction sur l'année en cours et les trois précédentes, et que tu régularises spontanément ou dans les trente jours suivant une première demande de l'administration. Autrement dit, l'objectif affiché n'est pas de sanctionner l'erreur isolée, mais l'entreprise qui ne se met pas en conformité.
Ces montants sont récents. Vérifie-les avant toute décision engageante : la réforme a déjà connu plusieurs ajustements en cours de route.
Les confusions les plus fréquentes
« Facture électronique » ne veut pas dire « PDF par e-mail ». C'est la confusion numéro un. Un PDF envoyé par mail est une facture dématérialisée, pas une facture électronique au sens de la réforme : il lui manque les données structurées et le passage par une plateforme agréée.
Certifié n'est pas agréé. La certification NF concerne les logiciels de caisse. L'agrément concerne les plateformes de facturation électronique. Un éditeur peut mettre en avant l'un pour laisser croire à l'autre.
« Conforme 2026 » n'est pas une mention officielle. C'est un argument commercial. La seule vérification qui vaut est la présence dans la liste publiée par la DGFiP, ou un raccordement documenté à une plateforme qui y figure.
Être en franchise de TVA ne te dispense pas. L'obligation vise les entreprises assujetties à la TVA, ce qui inclut les micro-entrepreneurs en franchise en base. Tu es concerné même si tu ne factures pas de TVA.
Questions fréquentes
Je suis micro-entrepreneur, suis-je vraiment concerné ?
Oui, aux deux échéances. Depuis le 1er septembre 2026 tu dois pouvoir recevoir des factures électroniques, donc avoir une plateforme agréée et figurer dans l'annuaire. Et au 1er septembre 2027 tu devras émettre électroniquement tes factures à destination des professionnels. La franchise en base de TVA ne change rien.
Je n'ai rien fait, par où je commence ?
Par la réception, puisque c'est l'échéance déjà passée. Demande à ton logiciel de facturation ou à ton expert-comptable de te raccorder à une plateforme agréée, puis vérifie ton SIREN dans l'annuaire. C'est l'affaire d'une demi-journée, pas d'un chantier.
Dois-je payer pour une plateforme agréée en plus de mon logiciel ?
Pas nécessairement. Beaucoup d'éditeurs de logiciels de facturation sont eux-mêmes agréés ou incluent le raccordement dans leur abonnement. C'est précisément la deuxième question à poser à ton éditeur, parce que la réponse varie d'un acteur à l'autre et peut changer l'économie de ton abonnement.
Que se passe-t-il si mon client n'est pas inscrit à l'annuaire ?
Tu ne pourras pas lui adresser de facture électronique, puisque tu n'auras pas d'adresse de routage. Tant que tu es encore en émission PDF, le problème ne se pose pas. À partir de septembre 2027, il faudra le relancer — d'où l'intérêt de collecter les SIREN dès maintenant et de repérer tôt les clients en retard.
Mon expert-comptable s'en occupe-t-il à ma place ?
Souvent oui pour le raccordement, rarement pour le reste. La mise à jour de tes mentions de facture, la collecte des SIREN de tes clients et le choix du format restent de ton côté. Pose-lui explicitement la question du partage des tâches, plutôt que de le supposer.
Puis-je continuer à envoyer mes factures par e-mail après 2027 ?
À des particuliers, oui. À des entreprises françaises assujetties à la TVA, non : la facture devra transiter par les plateformes agréées. Rien ne t'empêche d'envoyer en parallèle une copie par e-mail à ton interlocuteur habituel, mais elle n'aura plus valeur de facture.
Est-ce que le calendrier peut encore bouger ?
Il a déjà été décalé plusieurs fois, donc la prudence s'impose. Cela dit, la première échéance est passée et le dispositif est entré en application : parier sur un nouveau report pour l'émission en 2027 serait un pari coûteux, d'autant que les démarches à faire sont les mêmes dans tous les cas.
Où vérifier par toi-même Ce dossier bouge encore, et une bonne partie de ce qui circule en ligne est périmée. Trois sources font autorité et sont librement consultables.
La page Facturation électronique et plateformes agréées de la DGFiP, qui publie la liste officielle des plateformes immatriculées.
L'annuaire des entreprises, consultable sans compte, pour vérifier ton inscription et celle de tes clients.
Le BOFiP, pour le détail des obligations et des sanctions.
Si une information que tu lis ailleurs contredit l'une de ces trois sources, c'est l'autre source qui a tort.