
Memo Bank
Banque française agréée par la BCE, conçue pour les sociétés qui traitent plusieurs milliers de virements et prélèvements par mois. Elle permet d'automatiser ces flux par API, EBICS ou fichiers. Elle n'ouvre pas de compte aux micro-entreprises ni aux entreprises individuelles.
Memo Bank est fait pour toi si
- Tu diriges une SAS, une SARL ou une SA qui émet et reçoit plusieurs milliers de virements et prélèvements chaque mois
- Tu es DAF ou CTO et tu veux brancher la banque directement sur ton back-office ou ton ERP par API
- Tu gères des fonds pour le compte de tiers (assurance, gestion locative, fintech, société de gestion) et tu dois les cantonner sur des comptes dédiés
- Tu pilotes plusieurs filiales ou une holding et veux regrouper leurs comptes dans un même espace
Regarde ailleurs si
- Tu es micro-entrepreneur ou en entreprise individuelle : Memo Bank n'accepte pas ta forme juridique → regarde plutôt une banque en ligne du catalogue comme Shine ou Qonto.
- Ta société passe quelques dizaines d'opérations par mois et n'a pas besoin d'API : un abonnement à 449 € HT par mois sera difficile à rentabiliser → compare plutôt avec Qonto, Revolut Business ou Manager One.
- Ta société n'est pas encore immatriculée : Memo Bank ne s'occupe pas de la création → finalise d'abord tes formalités, par exemple avec Legalstart ou LegalPlace.
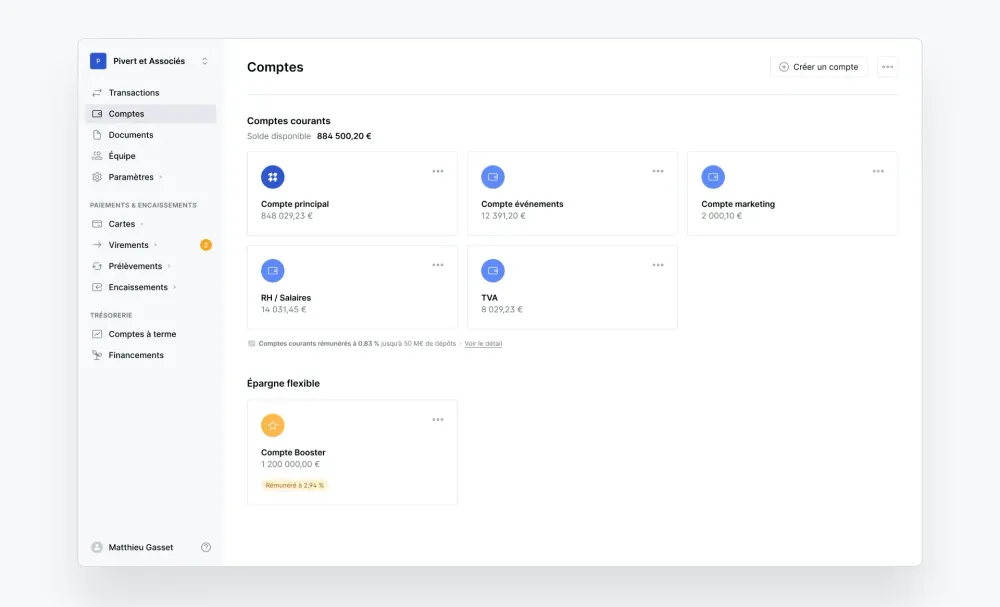
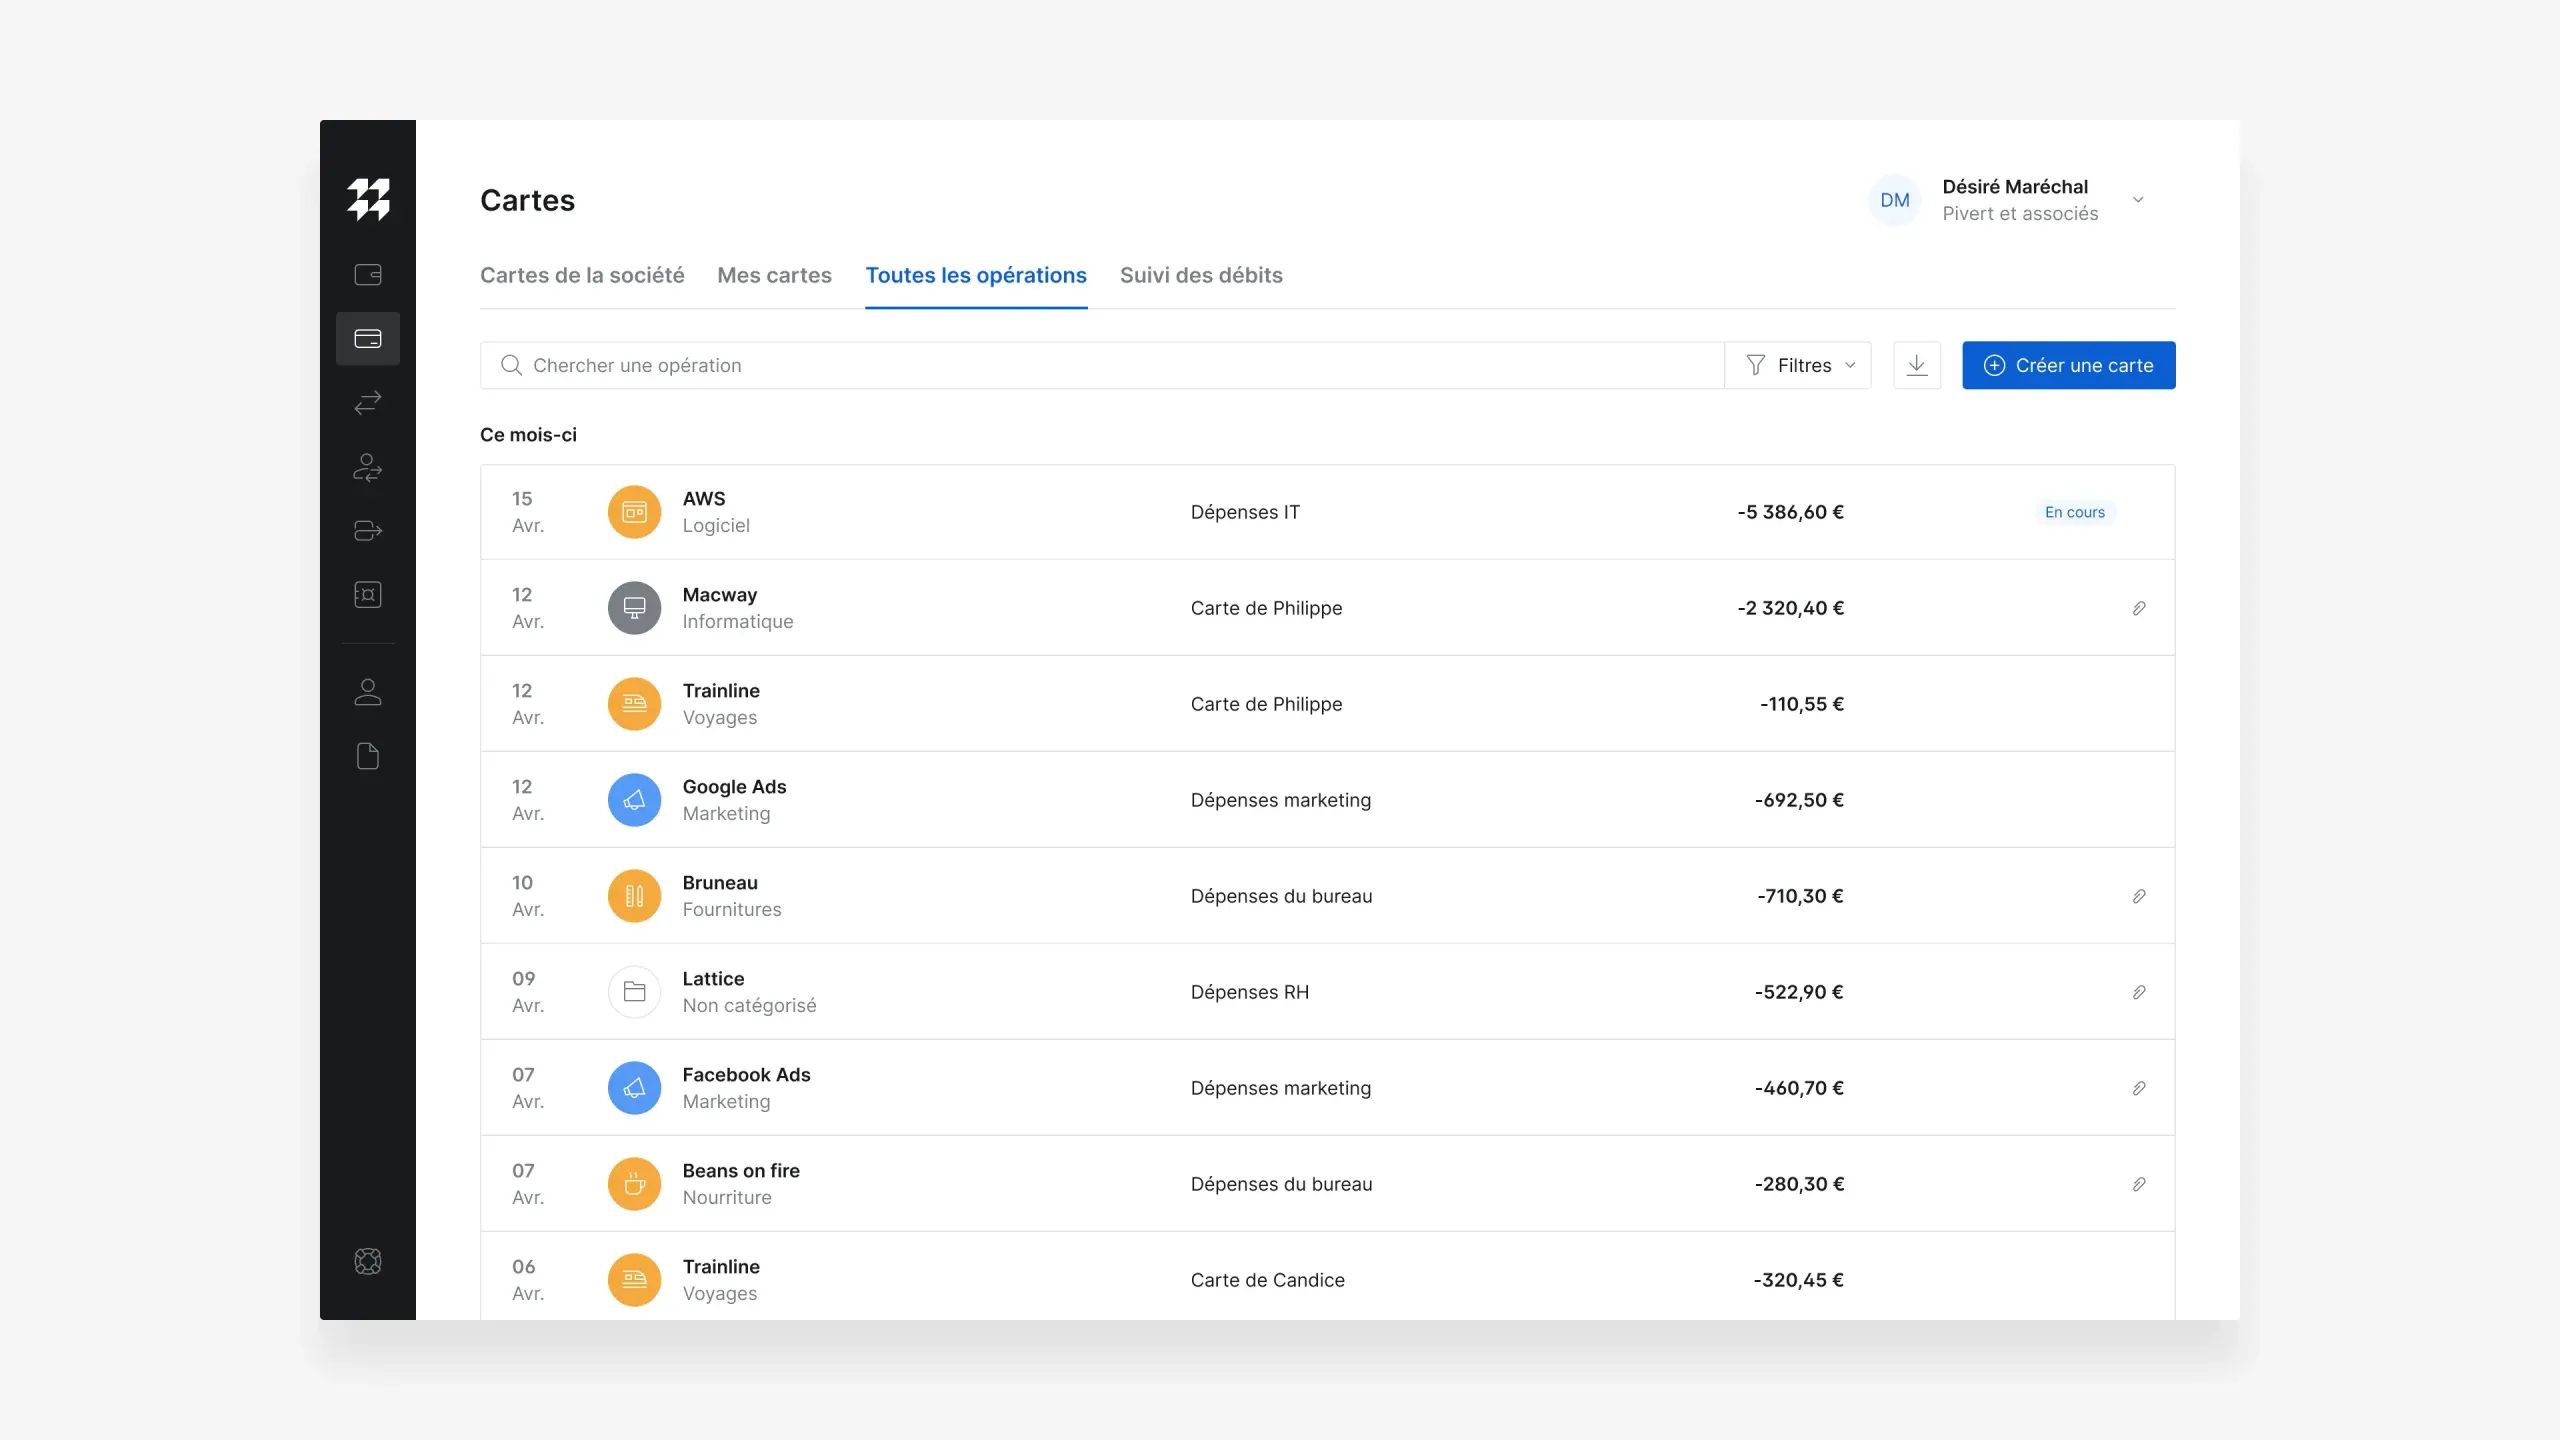
À quoi ça ressemble
Ce que Memo Bank sait faire
Une API bancaire complète, pas seulement l'Open Banking
- L'API permet d'émettre des virements SEPA (standards ou instantanés), Swift et T2, et de lancer des prélèvements SEPA.
- Des webhooks préviennent ton serveur à chaque événement : compte créé, virement exécuté, prélèvement rejeté, etc.
- Une sandbox de test est fournie avec les abonnements Payments.
- D'après l'éditeur, l'intégration complète n'a jamais pris plus de 15 jours chez ses clients.
Des IBAN virtuels pour rapprocher les paiements automatiquement
- Tu peux attribuer un IBAN virtuel à chaque client, projet ou département pour identifier l'origine d'un paiement, même si son libellé est vide.
- Ces IBAN servent à la fois pour encaisser (virements entrants) et pour payer (virements sortants et prélèvements).
- Les offres Memo Bank 365 incluent 200, 500 ou 2 000 IBAN virtuels selon la formule.
Des comptes spéciaux pour les fonds de tiers
- Memo Bank ouvre des comptes de cantonnement, de fiducie, de recouvrement de créances ou d'affectation spéciale, selon ton secteur.
- Ces comptes sont disponibles avec les offres Memo Bank 365 comme avec les offres Payments.
Un statut de banque à part entière
- Memo Bank est un établissement de crédit agréé par la BCE et contrôlé par l'ACPR.
- Tes dépôts sont garantis jusqu'à 100 000 € par le Fonds de garantie des dépôts et de résolution (FGDR).
- Selon la banque, les dépôts sont placés en banque centrale ou auprès de grandes banques françaises.
Compatible avec de nombreux logiciels de gestion
- Tes comptes se connectent à des logiciels tiers par l'Open Banking (DSP2 : consultation et paiement) ou par EBICS TS.
- La page intégrations cite notamment Pennylane, Axonaut, Evoliz, Tiime, Sellsy, Odoo, Sage, Cegid, Lucca et Silae.
- Un serveur MCP permet de connecter des agents IA à tes soldes et transactions.
Ce qui peut coincer
Quelques points de vigilance avant de te lancer.
- Les entreprises individuelles, EIRL, micro-entreprises, sociétés à l'IR et associations ne sont pas acceptées.
- La société doit déjà être immatriculée : pas d'ouverture de compte pour une entreprise en cours de création.
- Le formulaire d'inscription vise les entreprises qui gèrent plusieurs milliers de transactions par mois.
- Certains secteurs sont exclus, dont le tabac, la nuit, les jeux non agréés par l'ANJ et les énergies fossiles.
- Pas de chéquier, pas de dépôt d'espèces, pas de dépôt de chèques.
- Si tu en as besoin, la banque conseille elle-même de garder ton ancien compte ouvert.
- L'abonnement Payments démarre à 449 € HT par mois.
- Les frais par opération s'y ajoutent : pour Payments Core, 0,20 % par virement SEPA sortant (minimum 0,25 € HT) et 0,30 % par prélèvement encaissé (minimum 0,30 € HT).
- L'EBICS TS est une option à 60 € HT par mois.
- Le formulaire d'inscription précise que les solutions de financement (découvert, crédit) ne sont proposées qu'aux clients déjà en place.
Comment bien démarrer
- Vérifier que ta société est éligible
- Ta forme juridique doit figurer dans la liste acceptée (SAS, SASU, SARL, EURL, SA, SC, SEL, etc.) et ta société doit être immatriculée.
- Estime ton volume mensuel de virements et prélèvements : le formulaire le demande.
- Si tu encaisses des chèques ou des espèces, prévois de garder une seconde banque.
- Préparer le dossier en PDF
- Kbis ou extrait INPI de moins de 3 mois.
- Statuts signés et à jour.
- Un justificatif d'activité : liasses fiscales ou prévisionnel.
- Tes relevés bancaires des 3 derniers mois.
- Les pièces d'identité des dirigeants, associés et mandataires. Le permis de conduire n'est pas accepté.
- Remplir le formulaire de rendez-vous
- Indique tes besoins, ton volume mensuel d'opérations, ton SIREN et ton chiffre d'affaires annuel.
- Un chargé d'affaires te rencontre pour finaliser le dossier.
- Tu passes une vérification d'identité (KYC) en filmant ta pièce d'identité et ton visage avec ton smartphone.
- D'après le centre d'aide, l'ouverture prend entre un jour et une semaine selon la rapidité à fournir les pièces.
- Brancher tes outils
- Si ton logiciel comptable figure dans la liste des intégrations, connecte-le par DSP2 ou EBICS.
- Pour automatiser tes paiements, fais intégrer l'API par ton équipe technique, en commençant par la sandbox.
- Crée tes IBAN virtuels par client ou par projet avant de communiquer tes coordonnées bancaires.
Questions fréquentes
Je suis micro-entrepreneur, puis-je ouvrir un compte Memo Bank ?
Non. Le centre d'aide exclut les micro-entreprises, auto-entrepreneurs, entreprises individuelles et EIRL. Seules les sociétés (SAS, SARL, SA, etc.) sont acceptées.
Combien de temps faut-il pour ouvrir le compte ?
D'après le centre d'aide, entre un jour et une semaine. Le délai dépend surtout de ta disponibilité pour le rendez-vous et de la rapidité à fournir les documents.
Puis-je déposer des chèques ou des espèces ?
Non. Memo Bank ne propose ni chéquier, ni dépôt d'espèces, ni dépôt de chèques. Si tu en as besoin, garde un compte dans une autre banque.
Mes dépôts sont-ils garantis ?
Oui, jusqu'à 100 000 € par client, par le Fonds de garantie des dépôts et de résolution (FGDR), comme dans toute banque agréée en France.
Memo Bank peut-elle financer ma société dès l'ouverture du compte ?
Non : le formulaire d'inscription indique que les solutions de financement sont réservées aux clients existants. Il faut donc d'abord être client.
Utile ? Partage-le à quelqu’un qui en a besoin.
Les tarifs et fonctionnalités évoluent régulièrement. Informations vérifiées le 7 octobre 2026. Une erreur ? Signale-la.