Shine
Shine est la néobanque française la plus simple et économique pour les freelances, auto-entrepreneurs et micro-entreprises, alliant compte pro, outils de gestion et conformité fiscale dans une solution 100% en ligne et intuitive – mais moins adaptée aux TPE avec salariés ou aux besoins bancaires complexes (crédits, découverts). Shine est pour les freelances et micro-entreprises, grâce à sa simplicité, son prix mini et ses fonctionnalités adaptées ( facturation, compta, déclarations fiscales ).
Shine est fait pour toi si
- Tu es un freelance ou auto-entrepreneur qui veut tout gérer en un seul outil (factures, compta, déclarations fiscales).
- Tu cherches une solution simple, conforme et économique .
- Tu veux éviter les erreurs de déclaration (URSSAF, TVA).
Regarde ailleurs si
À quoi ça ressemble
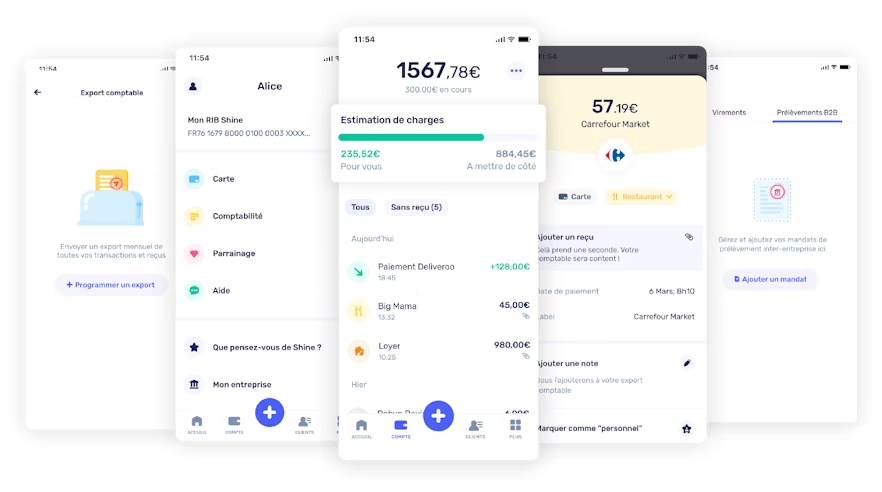
Shine face aux autres
| Profil | Note/10 | Pourquoi ? |
|---|---|---|
| Freelances | 10/10 | Tout-en-un à prix mini. |
| Auto-entrepreneurs | 10/10 | Déclarations fiscales pré-remplies. |
| Micro-entreprises | 9/10 | Facturation + compta simplifiée. |
| TPE (1-5 salariés) | 6/10 | Pas de gestion de paie. |
| Startups | 5/10 | Trop limité pour les besoins avancés. |
| Artisans | 7/10 | Pas de gestion des chantiers ( Axonaut est mieux). |
Quelle alternative selon ton besoin
| Critère | Shine | Qonto | Revolut Business | N26 Business | BNP Paribas | Société Générale |
|---|---|---|---|---|---|---|
| Prix (à partir de) | 0€ (Free) | Payant | Payant | 0€ (Free) | Payant | Payant |
| IBAN français | ✓Oui | ✓Oui | ✓Oui | ✕(allemand) | ✓Oui | ✓Oui |
| Facturation intégrée | ✓Oui | ✓Qonto Facturation | ✕Basique | ✕Non | ✕Non | ✕Non |
| Comptabilité | ✓Basique | ✓Basique | ✕Limitées | ✕Non | ✕Basique | ✕Basique |
| Déclarations fiscales | ✓Auto (URSSAF, TVA) | ✓Auto | ✕Non | ✕Non | ✕Non | ✕Non |
| Cartes bancaires | ✓Virtuelles + physiques | ✓Virtuelles + physiques | ✓Virtuelles + physiques | ✓Virtuelles | ✓Physiques | ✓Physiques |
| Simplicité | ✓10/10 | ✓9/10 | ✓9/10 | ✓9/10 | ✕5/10 | ✕5/10 |
| Support | ✓Réactif | ✓Réactif | ✓24/7 (payant) | ✓Réactif | ⚠️ Lent | ⚠️ Lent |
| Idéal pour | Freelances, micro-entreprises | Freelances, TPE | Entreprises internationales | Freelances nomades | PME/Grandes entreprises | PME/Grandes entreprises |
Ce que Shine sait faire
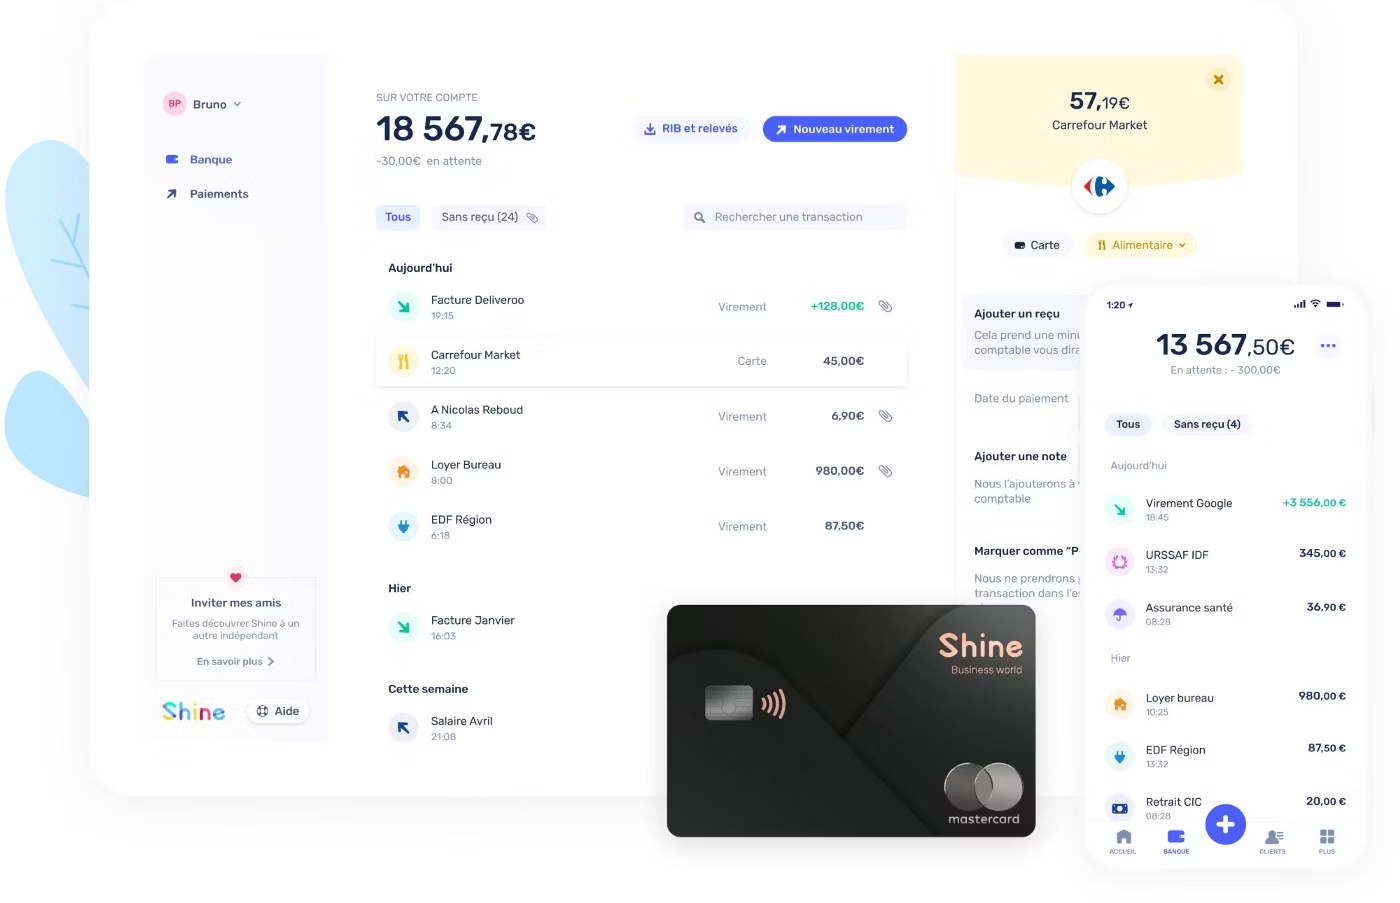
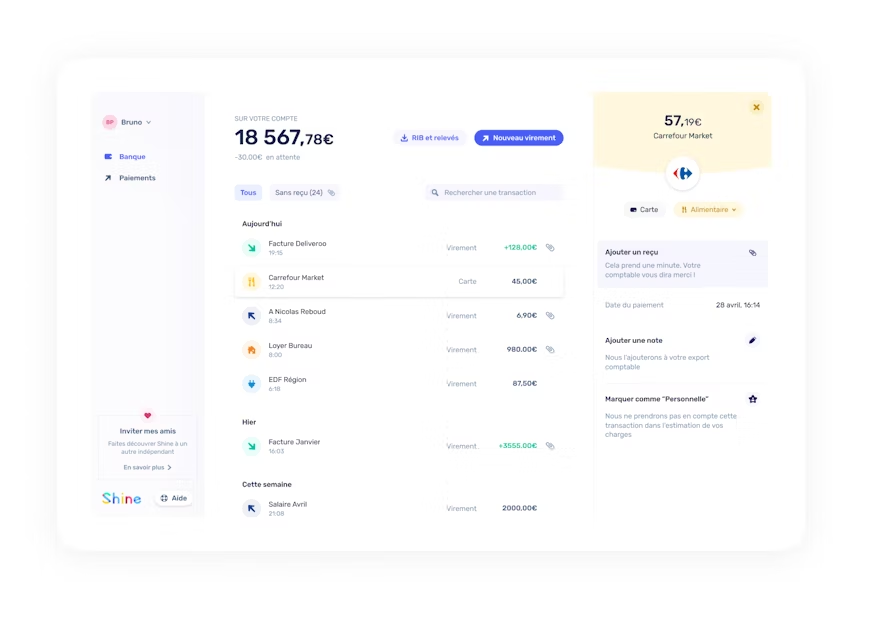
- Interface moderne & expérience utilisateur fluide L’inscription est simple, rapide, tout est fait en ligne.
- L’application mobile est bien notée (ergonomie, design, rapidité) selon de nombreux retours d’utilisateurs.
- L’outil de facturation, devis, suivi de dépenses est intégré, ce qui évite de jongler entre plusieurs applis pour les indépendants.
- Offres modulaires & tarifs accessibles Shine propose plusieurs formules (y compris une formule “Free” gratuite) permettant de commencer sans gros coût.
- La tarification est relativement transparente : les coûts additionnels (virements, dépôts, retraits hors forfait, etc.) sont explicités dans les offres.
- Selon l’offre, des services supplémentaires (cartes virtuelles, assurances, accès prioritaire au support) sont inclus.
- Fonctionnalités “complémentaires” orientées entrepreneur Gestion / enregistrement des justificatifs, catégorisation des dépenses, aide à la comptabilité (exports, rapprochements)
- Outils de facturation / devis / relances automatisées intégrés
- Possibilité d’encaissement par TPE (via partenariat comme SumUp) et dépôt de chèques / espèces selon les formules.
- Assistance / support client bien noté : réactivité, échanges humains, service client accessible.
- Adapté aux petites structures / indépendants Pour des entreprises avec des besoins “modérés” (quelques virements, peu ou pas de besoins de crédit, peu d’espèces), Shine couvre très bien les cas courants.
- Permet de démarrer sans avoir à payer d’énormes frais fixes ni de dépendre d’une banque traditionnelle.
- La flexibilité d’une néobanque (rapide, digital, évolutive) convient à des entrepreneurs “agiles”.
Ce qui peut coincer
Quelques points de vigilance avant de te lancer.
- Pas un “vrai” établissement bancaire complet Shine est un établissement de paiement, pas une banque traditionnelle à part entière, ce qui limite certains services bancaires “classiques” (prêts, découverts, etc.).
- Le service de crédit professionnel ou les facilités de trésorerie ne sont pas (ou peu) proposés.
- Cartes en débit immédiat, pas de débit différé Toutes les cartes proposées fonctionnent en débit immédiat : il n’y a pas d’option de paiement à crédit ou de “financement à 30 jours” lié à la carte.
- Cela peut limiter la flexibilité dans les dépenses importantes.
- Frais pour certaines opérations “hors forfait” ou spéciales Les dépôts d’espèces sont soumis à commissions (souvent entre 2,5 % et 4 %) selon les formules.
- Les opérations en devises ou hors zone euro peuvent entraîner des frais (taux de change, commissions).
- Au-delà des quotas (virements SEPA, prélèvements, retraits), des frais supplémentaires s’appliquent.
- Limites sur les encaissements physiques Bien que Shine offre des options de dépôt de chèques et d’espèces, ce n’est pas aussi fluide ou illimité que dans une banque “physique”.
- Pas de chéquiers fournis, ce qui peut poser problème si tu dois émettre des chèques à tes fournisseurs.
- Support “prioritaire” selon formule Le support téléphonique (appel) ou le service client prioritaire est souvent réservé aux formules plus “haut de gamme” : les forfaits basiques peuvent être limités à du chat / messagerie.
- Certains clients rapportent que dans les formules de base la réactivité est un peu plus lente.
- Pas de “branch network” physique Aucun guichet ou agence physique : toutes les opérations doivent passer par l’interface en ligne / application.
- Si ton activité impose de fréquents déplacements bancaires (dépôts en agence, retraits cash, etc.), ça peut être un obstacle.
- Capacité limitée pour les structures plus grandes Pour des entreprises avec de nombreux associés, multiples besoins d’accès simultanés, gros volumes de virements, relations bancaires complexes, Shine peut atteindre ses limites.
- Pour des opérations bancaires sophistiquées (financements, garanties, crédit à long terme), Shine ne sera probablement pas suffisant.
Comment bien démarrer
- Commence par la version Starter pour tester les fonctionnalités de base.
- Connecte ton compte bancaire pour activer la synchronisation automatique.
- Utilise les modèles de factures pour gagner du temps.
- Active les relances automatiques pour les factures impayées.
- Exporte tes déclarations fiscales vers ton expert-comptable (format FEC conforme).
- Passe à la version Pro si tu as besoin de cartes supplémentaires ou de fonctionnalités comptables avancées.
Questions fréquentes
FAQ Qu’est-ce que Shine et à quoi sert la néobanque ?
Shine est une néobanque française dédiée aux indépendants et petites entreprises. Elle
micro-entrepreneurs grâce à son ouverture de compte rapide et ses fonctionnalités d’accompagnement du quotidien. Quelle différence entre Shine et une banque traditionnelle ?
Shine est 100 % en ligne, avec une interface simple et des outils intégrés de
devis/factures et consulter tes rappels d’échéances directement depuis l’app web ou mobile. Comment Shine facilite-t-il le travail de mon expert-comptable ?
Shine permet de catégoriser les opérations, d’ajouter des justificatifs et d’exporter
Les tarifs et fonctionnalités évoluent régulièrement. Vérifie toujours sur le site officiel avant de t'engager. Une erreur ? Signale-la.