Blank
Blank est la néobanque française la plus récente et design pour les freelances et indépendants, proposant un compte pro, des outils de gestion simplifiés et une expérience utilisateur ultra-modernisée – mais moins mature que Qonto ou Shine en termes de fonctionnalités avancées et d’écosystème
Voir BlankLien vers le site officiel
Blank est fait pour toi si
- Tu es un freelance, créateur ou artiste qui veut une banque esthétique et simple .
- Tu cherches un compte gratuit avec IBAN français pour démarrer.
- Tu aimes les interfaces modernes et visuelles .
Regarde ailleurs si
À quoi ça ressemble
Blank face aux autres
| Profil | Note/10 | Pourquoi ? |
|---|---|---|
| Freelances | 9/10 | Design moderne, compte gratuit et outils visuels. |
| Créateurs/artistes | 10/10 | Interface esthétique et gestion simplifiée. |
| Auto-entrepreneurs | 8/10 | IBAN français et suivi des dépenses. |
| Micro-entreprises | 6/10 | Pas de gestion multi-utilisateurs. |
| TPE (1-5 salariés) | 4/10 | Trop limité. Qonto ou Shine sont mieux. |
| Startups | 5/10 | Écosystème encore trop jeune. |
Quelle alternative selon ton besoin
| Critère | Blank | Concurrent / remarques |
|---|---|---|
| Tarifs d’entrée / coût de base | ~ payant / mois (offre “Simple”) | Qonto commence un peu plus haut ; Shine aussi, selon les formules |
| Fonctions de gestion intégrée | Bonne — devis, factures, URSSAF, justificatifs | Qonto et Shine offrent aussi des fonctions similaires, souvent robustes |
| Montée en gamme / options premium | Oui, cartes “Confort”, “Complète”, services premium | Concurrents proposent aussi des niveaux multiples |
| Plafonds de paiement / retraits | Jusqu’à 40 000 €/mois paiement pour certaines cartes, retrait ~3 000 € | Certains concurrents offrent des plafonds plus élevés selon forfait |
| Encaissements physiques / chèques / espèces | Limité / moins pratique | Certaines banques pro ou hybrides offrent de meilleurs services physiques |
| Support / service client | Support plus prioritaire selon forfaits | Les meilleurs concurrents ( Qonto et Shine ) investissent aussi beaucoup sur le support |
| Crédits / découvert | Limité (typique pour les néobanques) | Certaines banques en ligne ou néobanques hybrides offrent des crédits (mais souvent restreints) |
| International / change / devises | Moins mis en avant pour les usages très internationaux | Revolut (et d’autres fintechs) très compétitifs pour les devises étrangères |
| Soutien & stabilité (groupe bancaire) | Avantage : soutien du Crédit Agricole | Certains concurrents sont totalement indépendants ou fintech pures — plus de risques, mais plus d’agilité |
Ce que Blank sait faire
Une néobanque française avec une expérience utilisateur design
- Blank se distingue par son approche ultra-contemporaine , spécialement conçue pour les freelances et créateurs
- Compte professionnel français : Ouverture en 5 minutes (avec une pièce d’identité et un justificatif d’activité).
- IBAN français (compatible avec les administrations françaises : URSSAF, impôts, etc.).
- Pas de frais de tenue de compte (version de base gratuite).
- Design et expérience utilisateur : Interface ultra-modernisée (plus esthétique que Qonto ou Shine ).
- Navigation fluide et animations soignées .
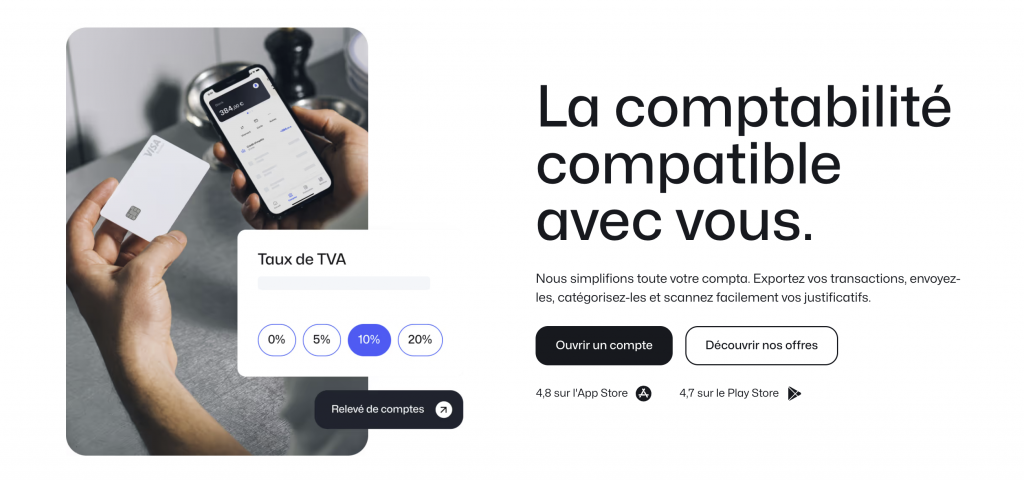
- Tableau de bord visuel (suivi des dépenses, CA, trésorerie en temps réel).
- Idéal pour les freelances, créateurs et micro-entreprises qui veulent une banque esthétique et simple.
Outils de gestion intégrés et simplifiés
- Blank propose des fonctionnalités adaptées aux indépendants , avec une approche minimaliste et visuelle
- Facturation simplifiée : Création de factures en quelques clics (modèles conformes au droit français).
- Envoi automatique par email avec suivi des paiements.
- Relances automatiques pour les factures impayées.
- Suivi des dépenses : Catégorisation automatique des transactions (repas, transport, matériel, etc.).
- Visualisation graphique des dépenses par catégorie.
- Export des transactions en CSV/Excel pour la comptabilité.
- Objectifs et épargne : Sous-comptes (enveloppes) pour mettre de côté des fonds (ex : impôts, projets).
- Alertes personnalisables (ex : “Tu as atteint 80% de ton objectif d’épargne”).
- Plus esthétique que fonctionnel, mais parfait pour les freelances qui veulent une gestion visuelle et simple.
Sécurité et conformité
- Licence bancaire française (partenaire de Treezor , une fintech agréée par l’ACPR).
- Données sécurisées : Chiffrement AES-256 .
- Authentification biométrique (empreinte digitale, reconnaissance faciale).
- Protection contre la fraude : Alertes en temps réel pour les transactions suspectes.
- Blocage instantané de la carte via l’appli.
Intégrations et écosystème (encore limité)
- Blank commence à développer son écosystème, mais reste moins complet que Qonto ou Shine
- Comptabilité : Export des transactions vers les logiciels comptables (Pennylane, Sage, Cegid), mais pas de synchronisation automatique (contrairement à Qonto).
- Outils métiers : Zapier (pour certaines automatisations basiques).
- Google Drive, Dropbox (sauvegarde des relevés).
- Pas d’API ouverte : Moins flexible pour les intégrations personnalisées.
- Écosystème en développement, mais encore limité.
Support client réactif
- Support en français : Chat en direct dans l’appli (réponse sous 24h).
- Centre d’aide (FAQ, tutoriels vidéo).
- Communauté naissante : Groupe Discord et réseaux sociaux pour échanger avec d’autres utilisateurs.
- Points forts / avantages
- “Vrai” statut bancaire / accès aux services bancaires traditionnels Parce que Hello Bank est adossée à BNP Paribas, le compte pro peut offrir des services qu’un simple établissement de paiement ne peut pas : facilité de caisse (découvert autorisé), crédit professionnel, etc.
- Par exemple, Hello Business propose une facilité de caisse (découvert).
- Il est possible de faire des dépôts d’espèces ou chèques via le réseau BNP Paribas / automates, ce qui est un avantage par rapport à certaines néobanques sans réseau physique.
- Services inclus / fonctionnalités intéressantes Virements SEPA / prélèvements illimités (et virements instantanés) sans frais.
- Carte Visa (débit immédiat ou différé selon choix) incluse dans le forfait.
- Outil de facturation / devis intégré pour les professionnels, ce qui aide à centraliser des tâches habituelles sans recourir à un outil externe.
- Assurances / assistance intégrées : déplacements pros, hospitalisation, assistance juridique.
- Interface / appli bien notée, ergonomique, gestion mobile du compte (modification plafonds, pilotage de la carte, suivi des transactions).
- Tarif simple et transparent : un forfait unique pour l’offre complète, sans frais cachés visibles dans les brochures.
- Possibilité de promotion / période gratuite : Hello Bank Pro propose parfois 3 mois offerts à l’ouverture du compte.
- Crédibilité / solidité liée à BNP Paribas Le fait d’être rattaché à un grand groupe bancaire offre une certaine sécurité / crédibilité (fiabilité, stabilité, réseau) que ne peuvent pas (encore) offrir certains acteurs plus récents.
- La clientèle pro bénéficie du “réseau” (agences / guichets pour les dépôts / retraits physiques) via BNP Paribas.
Ce qui peut coincer
Quelques points de vigilance avant de te lancer.
- Fonctionnalités limitées : Pas de facturation avancée (contrairement à Qonto Facturation ou Shine).
- Pas de déclarations fiscales automatisées (URSSAF, TVA).
- Écosystème restreint : Peu d’intégrations avec les logiciels comptables français (Pennylane, Cegid).
- Moins complet que Qonto ou Shine pour les besoins professionnels avancés.
- Pas de gestion de paie (contrairement à Pennylane ou PayFit).
- Pas de comptes multi-utilisateurs (contrairement à QONTO NEOBANQUE , qui permet des cartes pour chaque employé).
- Pas de découverts autorisés (contrairement à Hello Bank! Pro) .
- Pas de crédits professionnels (contrairement aux banques traditionnelles).
- Réponses parfois lentes (24h en version gratuite).
- Pas de support téléphonique (contrairement à Hello Bank! Pro).
- Pas d’outils de gestion de projets (contrairement à Indy ou Notion).
- Pas de collaboration multi-utilisateurs (contrairement à Qonto).
- Communauté plus petite (moins de retours d’expérience que Qonto ou Shine ).
- Moins de partenariats avec les logiciels comptables français.
- Cible limitée : entrepreneurs solo / petites structures L’offre est pensée pour les indépendants, micro-entrepreneurs, freelances, professions libérales, PME de très petite taille. Elle ne vise pas les structures complexes (multi-personnes, sociétés avec beaucoup d’opérations).
- Selon certains avis, l’offre ne permet pas la gestion multi-utilisateur — c’est-à-dire que si tu as besoin de donner accès à plusieurs collaborateurs, ça peut manquer.
- Pour des entreprises avec plusieurs associés, de gros volumes de virements ou des besoins bancaires complexes, il pourrait y avoir des limites.
- Service clientèle / retours utilisateurs mitigés Sur des plateformes d’avis (Trustpilot, etc.), certains clients rapportent des difficultés : refus d’ouverture sans explication, délais, plafonds imposés de carte sans justification, etc.
- Le support, bien qu’étendu, peut ne pas être aussi personnalisé ou réactif que dans une banque traditionnelle pour les cas complexes.
- Coût relatif vs néobanques / concurrents “purement digitaux” Le forfait est un peu plus élevé que certaines offres ultra-allégées ou très concurrentes digitales.
- Le “compte pro gratuit” (offre sans carte) existe mais est très limité, ce qui peut forcer à prendre l’offre payante pour avoir des services de base.
- Limites sur certaines opérations “hors du standard” Bien que les virements SEPA soient inclus sans limitation, les virements non SEPA / internationaux peuvent avoir des frais ou limitations.
- L’offre ne semble pas intégrer de cartes virtuelles (au moins dans les informations disponibles).
- L’absence de certaines fonctionnalités pour les structures qui grandissent : gestion collaborative, droits multiples, accès multi-utilisateur, etc.
Comment bien démarrer
- Si tu es freelance / micro-entrepreneur ou petite structure avec des besoins simples mais efficaces
- Si tu veux centraliser les tâches “comptable / administrative” dans ta banque (facturation, devis, URSSAF) pour éviter d’utiliser plusieurs outils
- Si tu n’as pas besoin fréquent d’encaissements d’espèces ou de chèques ou si ces opérations sont marginales
- Si tu veux tester une solution pro sans gros engagement ni frais initiaux
- Si tes flux sont majoritairement en France / zone euro, sans gros besoins complexes en devises
- Si tu veux avoir un compte pro “moderne, mobile, agile” mais avec une légitimité bancaire grâce au Crédit Agricole
- Si ton activité implique beaucoup d’encaissements physiques / chèques / espèces
- Si tu prévois des transactions internationales importantes , des conversions de devises fréquentes
- Si tu vas avoir besoin d’ emprunts / crédits pro , garanties bancaires, découverts significatifs
- Si tu as besoin d’un service client très personnalisé, d’un conseiller physique ou de délégation multi-utilisateurs très sophistiquée
- Si ton activité monte en volume (plusieurs associés, gros cash flow), tu pourrais dépasser les limites de la néobanque
Questions fréquentes
FAQ Qu'est-ce que Blank et à qui s'adresse ce compte pro ?
Blank est une néobanque du groupe Crédit Agricole dédiée aux indépendants, freelances et micro-entrepreneurs.
Des agrégateurs bancaires et partenaires permettent aussi de synchroniser automatiquement les mouvements de ton compte. Mes fonds sont-ils protégés avec Blank ?
Oui, Blank s’appuie sur le système bancaire du Crédit Agricole et les dépôts éligibles sont couverts par le Fonds de Garantie des Dépôts et de Résolution,
Les tarifs et fonctionnalités évoluent régulièrement. Vérifie toujours sur le site officiel avant de t'engager. Une erreur ? Signale-la.